17 กุมภาพันธ์ 2025
ARM – เช่นเดียวกับหุ้น AI และเซมิคอนดักเตอร์อื่นๆ อีกมากมาย – กำลังเผชิญปัญหา DeepSeek
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินลงทุนทั้งหมด
บริษัทเซมิคอนดักเตอร์รายใหญ่ของอังกฤษ Arm Holdings plc (ticker: ARM) ครองตำแหน่งเฉพาะทางที่น่าสนใจในวงการผลิตชิป กล่าวคือแทนที่จะออกแบบและผลิตชิปโดยตรงหรือผ่านโรงงานผลิต (fab facility) ของบุคคลที่สาม บริษัทกลับสร้างและให้สิทธิ์ใช้งานเทคโนโลยีของตนในรูปแบบทรัพย์สินทางปัญญา (Intellectual Property: IP) แก่บริษัทเซมิคอนดักเตอร์อื่นๆ บริษัทหลักที่ได้รับการกล่าวถึงอย่างภาคภูมิใจในรายงานผลประกอบการล่าสุดสำหรับไตรมาสที่ 3 ของปีงบประมาณ 2025 (เผยแพร่เมื่อวันที่ 5 กุมภาพันธ์) คือ Nvidia (ticker: NVDA) ซึ่งเพิ่งเปิดตัว Project DIGITS ที่ผสานซีพียู Grace ซึ่งใช้เทคโนโลยีของ Arm เข้ากับจีพียู Blackwell เป็นซูเปอร์ชิป GB10 ที่ขับเคลื่อนซูเปอร์คอมพิวเตอร์ AI ที่มีขนาดเล็กที่สุดในโลก
Nvidia ไม่ใช่พันธมิตรเพียงรายเดียว บริษัทยังมีความสัมพันธ์เชิงกลยุทธ์กับ Microsoft, Oracle และ OpenAI ด้วยเช่นกัน ทรัพย์สินทางปัญญาของบริษัทปรากฏอยู่ในสมาร์ทโฟนรุ่นสำคัญเกือบทุกรุ่นทั่วโลก และผ่านทาง SoftBank ซึ่งเป็นผู้ถือหุ้นใหญ่ บริษัทได้เข้าร่วมโครงการ Stargate Project ที่ประธานาธิบดี Trump เพิ่งประกาศเปิดตัว ซึ่งมีเป้าหมายที่จะใช้เงิน 500 พันล้านดอลลาร์สหรัฐตลอดวาระการดำรงตำแหน่งของเขา เพื่อสร้างโครงสร้างพื้นฐาน AI บนคลาวด์สำหรับ OpenAI ในสหรัฐอเมริกา
แม้ว่าราคาหุ้นจะมีแนวโน้มเชิงบวกเล็กน้อยในช่วงหลายวันก่อนการเผยแพร่ผลประกอบการ (โดยปรับตัวขึ้นแข็งแกร่งถึง 6.8% ในวันที่ 5) แต่ราคาหุ้นก็ร่วงลงเกือบเท่าตัวในช่วงการซื้อขายนอกเวลาช่วงเย็นของวันเดียวกันและช่วงก่อนเปิดตลาดในวันถัดไป ในวันที่ 6 การซื้อขายปิดตลาดโดยราคาหุ้นลดลงอีก 3.34% เหตุผลเบื้องหลังมุมมองเชิงลบในช่วงแรกนี้มีความซับซ้อนอยู่บ้าง
การวิเคราะห์แนวโน้ม
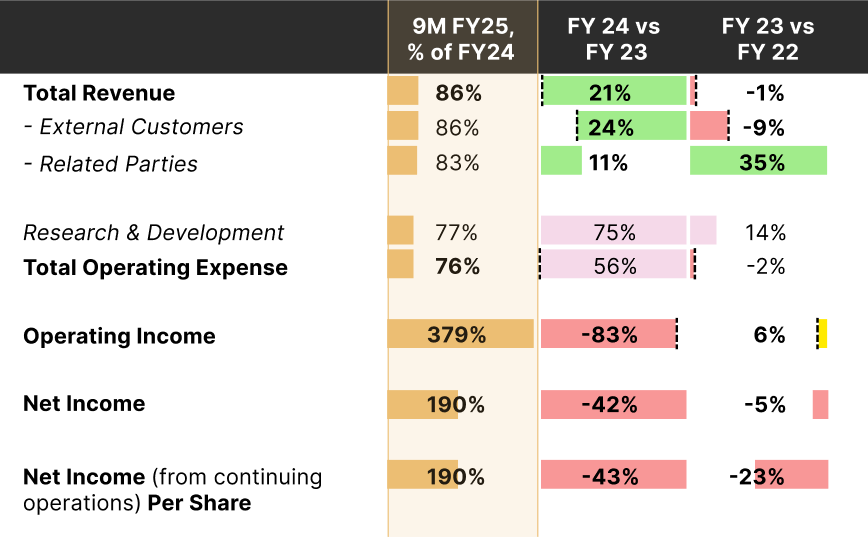
ในแง่ของแนวโน้ม กำไรสุทธิจากการดำเนินงานต่อเนื่องของบริษัทดูเหมือนจะสอดคล้องกับการพลิกฟื้นครั้งใหญ่จากภาวะซบเซาในช่วงสองปีที่ผ่านมา
ที่มา: งบการเงินของบริษัท; บทวิเคราะห์โดย Themes ETFs ณ วันที่ 7 กุมภาพันธ์ 2025
หากแนวโน้มปัจจุบันดำเนินต่อไป รายได้รวมมีแนวโน้มที่จะเติบโต 14% ในปีงบประมาณ 2025 ("Fiscal Year 2025") เมื่อเทียบกับปีงบประมาณที่ผ่านมา ในขณะที่ค่าใช้จ่ายในการดำเนินงานจะเติบโตเพียง 1% เท่านั้น ผลที่ตามมาคือกำไรจากการดำเนินงานมีแนวโน้มเติบโตสูงถึง 406% ในขณะที่กำไรสุทธิต่อหุ้นมีแนวโน้มเติบโต 153% เมื่อพิจารณาในภาพรวมแล้ว นี่ถือเป็นความสำเร็จที่น่าทึ่งหลังจากสองปีอันย่ำแย่ของผลกำไร
แม้ว่าปีงบประมาณ 2024 จะมีรายได้เติบโต 21% เมื่อเทียบกับปีงบประมาณ 2023 แต่ค่าใช้จ่ายด้านการวิจัยและพัฒนา ("R&D") ที่พุ่งสูงขึ้นอย่างรวดเร็วได้ฉุดรั้งกำไรจากการดำเนินงานลง จนทำให้กำไรสุทธิลดลงเกือบครึ่งหนึ่งเมื่อเทียบกับปีงบประมาณ 2023 ในปีงบประมาณ 2023 การเพิ่มขึ้นของค่าใช้จ่าย R&D ที่ 14% ประกอบกับการเติบโตของรายได้ที่แทบจะทรงตัวที่ -1% ทำให้กำไรสุทธิต่อหุ้นลดลงหนึ่งในสี่เมื่อเทียบกับปีงบประมาณก่อนหน้า
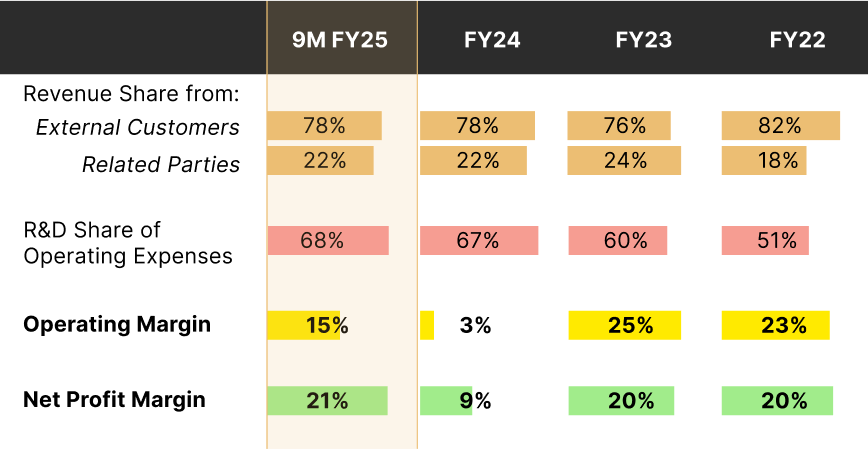
ในปีงบประมาณที่ผ่านมา "บุคคลที่เกี่ยวข้อง" ของ ARM ซึ่งรวมถึงบริษัทอย่าง Apple ที่ ARM จัดหาบริการซอฟต์แวร์ให้ เป็นแหล่งที่มาของรายได้ถึง 22% ของรายได้ทั้งหมด ส่วนผู้ผลิตชิปซึ่งเป็นส่วนใหญ่ของ "ลูกค้าภายนอก" ของบริษัท เป็นแหล่งที่มาของรายได้ส่วนที่เหลือ แนวโน้มนี้ยังคงปรากฏอยู่ในช่วงสามไตรมาสที่ผ่านมา ("9M FY25")
ที่มา: งบการเงินของบริษัท; บทวิเคราะห์โดย Themes ETFs ณ วันที่ 7 กุมภาพันธ์ 2025
สัดส่วนของ R&D ในค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้นเรื่อยๆ เนื่องจากบริษัทใช้เงินทุนจำนวนมหาศาลในการนำเสนอโซลูชันที่รองรับ AI ในทุกด้าน อย่างไรก็ตาม อัตรากำไรจากการดำเนินงานของบริษัทมีแนวโน้มที่จะค่อยๆ กลับสู่ระดับกว่า 20% ซึ่งเคยเห็นในปีงบประมาณ 2022 และ 2023
ในขณะเดียวกัน อัตรากำไรสุทธิได้กลับมาอยู่ในระดับที่เคยเห็นในปีงบประมาณเหล่านี้แล้ว ประสิทธิภาพในการส่งผ่านระหว่างกำไรสุทธิและรายได้ส่วนใหญ่มาจากการที่บริษัทค่อยๆ ปรับขึ้นค่าธรรมเนียมการอนุญาตให้ใช้สิทธิ์ในทรัพย์สินทางปัญญาและค่าลิขสิทธิ์สำหรับชิปแต่ละตัวที่ลูกค้าของบริษัทจำหน่าย
แม้จะประสบความสำเร็จเช่นนี้ แต่ก็มีเรื่องเล่าเกี่ยวกับการปรับฐานราคาที่ถูกนำมาผูกโยงกับหุ้นตัวนี้ และหลายส่วนของเรื่องเล่านี้อาจได้รับอิทธิพลจากบทเรียนที่ได้จากผลการดำเนินงานที่ถูกรายงานของ DeepSeek
DeepSeek และคุณค่าของการปรับให้เหมาะสม
DeepSeek เป็นบริษัทซอฟต์แวร์ AI สัญชาติจีนที่เป็นเจ้าของและได้รับเงินทุนจากกองทุนเฮดจ์ฟันด์จีน High-Flyer โมเดล DeepSeek-R1 ของบริษัทได้สร้างความสั่นสะเทือนให้กับอุตสาหกรรมเมื่อไม่นานมานี้ หลังจากที่ดูเหมือนจะสามารถทัดเทียมมาตรฐานประสิทธิภาพระดับ OpenAI ได้ ทั้งที่ใช้ชิปเซตอย่าง NVIDIA H800 ซึ่งมีความซับซ้อนด้อยกว่าชิปเซตอย่าง H100 ที่ผู้นำเทคโนโลยีของสหรัฐฯ ใช้งานอยู่มาก
ในรูปแบบปัจจุบันตามที่ระบุไว้ DeepSeek ถือเป็นทางเลือกที่มีความเป็นไปได้สูงสำหรับต้นทุนที่บริษัทส่วนใหญ่ต้องแบกรับในการมองหาแอปพลิเคชันแชทบอทระดับเริ่มต้นถึงระดับกลาง เนื่องจากเป็นผู้เล่นหน้าใหม่ในตลาด การสนับสนุนจากบุคคลที่สามจึงยังมีอยู่น้อย แต่แพลตฟอร์มอย่าง GitHub กำลังเติมเต็มอย่างรวดเร็วด้วยโซลูชันที่สามารถเพิ่มเข้าไปเป็น "เลเยอร์" เพื่อช่วยให้การใช้งานราบรื่นยิ่งขึ้น
ทั้งนี้ สื่อต่างๆ มักกล่าวถึง DeepSeek ซ้ำแล้วซ้ำเล่าว่าเป็น "โอเพนซอร์ส (open-source)" อย่างไรก็ตาม สิ่งนี้ไม่ได้หมายความว่าทุกคนสามารถดาวน์โหลดโค้ดสำหรับการฝึกฝนโมเดล (training code) ซึ่งเป็นส่วนของอัลกอริทึมที่ทำการวิเคราะห์เชิงคำนวณ/เชิงตรรกะได้ แต่กลับเป็นแบบเปิดเผยน้ำหนักโมเดล (open-weight)1 ซึ่งหมายความว่าโมเดลนี้เปิดเผยกลไกภายในที่นำไปสู่การได้มาซึ่งคำตอบ/บทสรุปให้ผู้ใช้ปลายทางเห็น โดยไม่เปิดเผยตัวเครื่องมือ (engine) เอง แม้จะเป็นเช่นนั้น นี่อาจเป็นข้อได้เปรียบด้านการเรียนรู้ที่มหาศาลสำหรับสตาร์ทอัพทั่วโลกที่ต้องการเข้าสู่ตลาดโมเดล AI เชิงพาณิชย์ เป็นไปได้อย่างสมบูรณ์ที่ช่องว่างระหว่าง OpenAI กับ เช่น Krutrim ของอินเดีย อาจลดลงจาก (อาจจะ) หนึ่งทศวรรษ เหลือเพียงไม่กี่ปี วงการโมเดล AI อาจกำลังจะเผชิญกับการเติบโตอย่างก้าวกระโดด
ความเห็นโดยรวมในหมู่นักวิเคราะห์คือ การขยายโครงสร้างพื้นฐานนั้นมากเกินความต้องการในการประมวลผลอย่างมาก DeepSeek อ้างว่าประสิทธิภาพที่ใกล้เคียงกันของตน แม้จะใช้สถาปัตยกรรมที่มีศักยภาพต่ำกว่า เกิดขึ้นได้จากการปรับให้เหมาะสมของโค้ดในระดับต่ำ (low-level code optimizations)2 สิ่งนี้ส่งผลกระทบอย่างมหาศาลต่ออุตสาหกรรม สำหรับลูกค้าส่วนใหญ่ ความสำเร็จของ DeepSeek บ่งชี้ว่า "น้อยกว่า" ก็อาจเพียงพอแล้ว กล่าวอีกนัยหนึ่งคือ ความสำเร็จไม่ได้ถูกจำกัดด้วยปัญหาด้าน "ฮาร์ดแวร์" แต่เป็นปัญหาด้าน "การเขียนโค้ด"
หากเป็นเช่นนั้น เหตุใดศูนย์ข้อมูล (datacenters) จึงยังคงต้องจัดสรรงบประมาณสำหรับชิปเซตรุ่นถัดไป ในเมื่อกำลังการประมวลผลปัจจุบันสามารถเพิ่มขึ้นได้ง่ายๆ ผ่านโค้ดที่ "ดีขึ้น" นอกจากนี้ สิ่งนี้ยังมีความหมายอย่างไรต่อแนวโน้มในอนาคตของบริษัทที่พึ่งพาการลงทุนในโครงสร้างพื้นฐานด้านการประมวลผลระดับล้ำสมัย
สรุป
ในระหว่างการเผยแพร่ผลประกอบการ บริษัทได้ปรับลดกรอบคาดการณ์รายได้ (guidance) ให้แคบลงเหลือช่วง 3.94 พันล้านดอลลาร์สหรัฐถึง 4.04 พันล้านดอลลาร์สหรัฐ จากเดิมที่ 3.8 พันล้านดอลลาร์สหรัฐถึง 4.1 พันล้านดอลลาร์สหรัฐสำหรับทั้งปี สิ่งนี้เพิ่มน้ำหนักให้กับการคาดเดาว่าศูนย์ข้อมูลที่มีกำลังการผลิตส่วนเกินอยู่แล้วมีแนวโน้มที่จะเริ่มลดการใช้จ่ายลง
มีสัญญาณเริ่มต้นของการปรับฐานราคาในมูลค่าหุ้นกลุ่มเทคโนโลยี ซึ่งไม่ใช่เรื่องน่าแปลกใจมากนัก แม้ว่าเรื่องราวของ DeepSeek จะยังต้องได้รับการตรวจสอบอย่างละเอียดถี่ถ้วนยิ่งขึ้น แต่การปรับกรอบของประเด็นปัญหา กล่าวคือจาก "ฮาร์ดแวร์" ไปสู่โค้ด ถือเป็นการตระหนักรู้ที่ทำให้ต้องคิดทบทวน หากชุมชนโอเพนซอร์สในวงการ AI ยังคงเติบโตต่อไป อุตสาหกรรมนี้จะ "กระจายสู่วงกว้าง (democratize)" ได้เร็วขึ้นอย่างมาก สิ่งนี้ไม่เป็นผลดีต่อมูลค่าคาดการณ์ในอนาคตที่สูงลิ่ว
ปัจจัยพื้นฐานบ่งชี้ว่า ARM กลับมาเป็นบริษัทที่มีความสามารถในการทำกำไรสูงอีกครั้ง พร้อมด้วยความสัมพันธ์และช่องทางรายได้ที่แข็งแกร่งในอุตสาหกรรม แม้ว่าการเปลี่ยนโฟกัสไปที่ "โค้ด" มากกว่าฮาร์ดแวร์อาจลดทอนแนวโน้มในอนาคตลงบ้าง แต่ข้อเท็จจริงยังคงอยู่ว่าชิปเซตยังคงเป็นพื้นฐานที่สำคัญ ในส่วนนี้ของอุตสาหกรรมเซมิคอนดักเตอร์ ARM มีตำแหน่งทางการแข่งขันที่ดี
ในโอกาสนี้ นักลงทุนในสหรัฐอเมริกาที่มีแนวทางการลงทุนเชิงยุทธวิธีมากขึ้นสามารถพิจารณา ARMG ซึ่งเป็น Leverage Shares 2X Long ARM Daily ETF ที่เพิ่งเปิดตัวไม่นานนี้ ซึ่งออกแบบมาเพื่อสร้างผลตอบแทนที่ขยายเพิ่มขึ้นในกรณีที่ราคาหุ้นดีดตัวกลับสู่ทิศทาง "ขาขึ้นและเป็นบวก"
เชิงอรรถ:
1Oracle, To pare AI costs and hold data close, businesses turn to more transparent models, as of July 11, 2024
2Tom's Hardware, DeepSeek's AI breakthrough bypasses industry-standard CUDA for some functions, uses Nvidia's assembly-like PTX programming instead, as of January 28, 2025