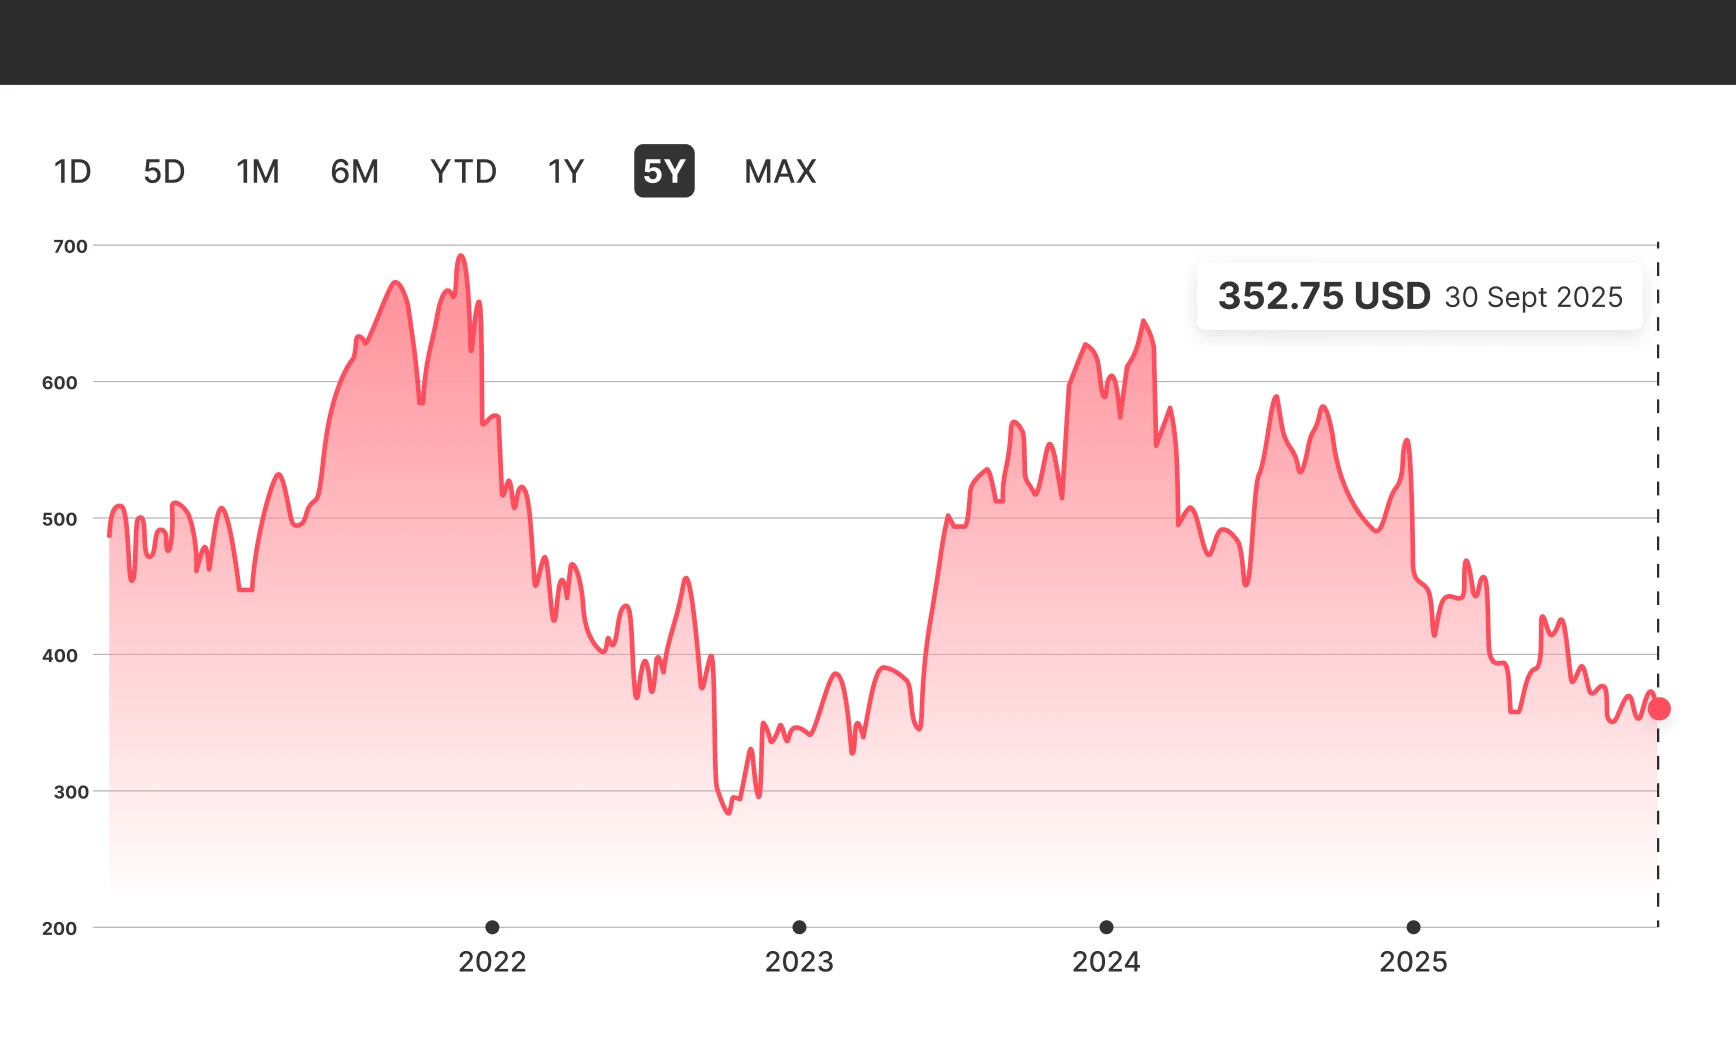
หุ้น Adobe มีผลตอบแทนต่ำกว่าคู่แข่งในกลุ่มเทคโนโลยีอย่างมีนัยสำคัญในช่วงที่ผ่านมา ปัจจุบันหุ้นซื้อขายอยู่ที่ราว $350 - ต่ำกว่าระดับที่เคยซื้อขายในช่วงต้นปีที่แล้วมากกว่า 40%
หุ้นซอฟต์แวร์ตัวนี้มีศักยภาพที่จะฟื้นตัวได้หรือไม่? มาดูปัจจัยแวดล้อมกัน
ทำไมหุ้น Adobe ถึงร่วงลง?
เหตุผลหลักที่หุ้น Adobe มีผลตอบแทนต่ำกว่าตลาดตั้งแต่ต้นปีที่แล้วคือ นักลงทุนกังวลเกี่ยวกับผลกระทบของปัญญาประดิษฐ์ (Artificial Intelligence: AI) ต่อธุรกิจ มีปัจจัยสำคัญอยู่สองประการที่เกี่ยวข้องกัน
ประการแรก นักลงทุนกังวลเกี่ยวกับความสามารถของ Adobe ในการสร้างรายได้จากผลิตภัณฑ์ AI เชิงสร้างสรรค์ (Generative AI) เรือธงของบริษัทอย่าง Firefly ซึ่งเป็นเครื่องมือทรงพลังที่ช่วยให้ผู้ใช้สร้างและแก้ไขภาพและวิดีโอเพื่อวัตถุประสงค์เชิงพาณิชย์ผ่านการป้อนคำสั่งข้อความพื้นฐานโดยไม่ต้องเผชิญปัญหาด้านลิขสิทธิ์ อย่างไรก็ตาม ปัญหาคือ Adobe เผชิญการแข่งขันที่รุนแรงในพื้นที่นี้จากคู่แข่งอย่าง Sora, Runway, Stable Diffusion และ Midjourney ดังนั้นการสร้างรายได้จึงอาจเป็นเรื่องท้าทาย "เราเห็นความกังวลที่เพิ่มขึ้นเกี่ยวกับแรงกดดันด้านการแข่งขัน และกรอบเวลาที่ยาวนานขึ้นกว่าจะไปถึงการสร้างรายได้จาก AI ที่มีนัยสำคัญ" นักวิเคราะห์จาก CFRA Research เขียนไว้ในเดือนกรกฎาคม
ประการที่สอง มีกระแสความคิดในตลาด - ซึ่งมีที่มาจาก Melius Research - ว่า AI กำลังจะ "กลืนกิน" ซอฟต์แวร์ ตรรกะของเรื่องนี้คือ ระบบอัตโนมัติที่ขับเคลื่อนด้วย AI ในอีกไม่กี่ปีข้างหน้าจะลดจำนวนใบอนุญาตใช้งานหรือ "ที่นั่ง" (Seats) ที่บริษัทซอฟต์แวร์อย่าง Adobe สามารถเรียกเก็บค่าบริการจากธุรกิจต่างๆ ได้ ซึ่งจะทำให้ตลาดที่เข้าถึงได้และอัตรากำไรของบริษัทเหล่านี้หดตัวลง สำหรับ Adobe โดยเฉพาะ Melius1 เพิ่งปรับลดประมาณการลงเมื่อไม่นานนี้ และขณะนี้คาดการณ์การเติบโตของรายได้ที่ 7% ในปีงบประมาณ 2026 และเพียง 4% ในปีงบประมาณ 2027 บริษัทคาดว่าจะเห็นการปรับประมาณการกำไรลงในช่วงสี่ถึงแปดไตรมาสข้างหน้า และได้กำหนดราคาเป้าหมายไว้ที่ $310 สำหรับหุ้นตัวนี้
หุ้นสามารถฟื้นตัวได้หรือไม่?
จากภาพรวมนี้ มีบางสิ่งที่น่าจะต้องเกิดขึ้นเพื่อให้หุ้นสามารถฟื้นตัวได้อย่างมีนัยสำคัญ สิ่งแรก Adobe จำเป็นต้องแสดงให้เห็นว่าบริษัทมีความสามารถในการสร้างรายได้จากผลิตภัณฑ์ AI ของตน
ในขณะนี้ มีสัญญาณที่น่าให้กำลังใจอยู่บ้าง ตัวอย่างเช่น ในการประชุมแถลงผลประกอบการไตรมาส 3 ของบริษัทเมื่อไม่นานนี้2 บริษัทระบุว่า Firefly กำลังได้รับการยอมรับใช้งานอย่างแข็งแกร่ง (จำนวนผู้ใช้งานแอป Firefly ที่ใช้งานเป็นประจำต่อเดือนเติบโต 30 เปอร์เซ็นต์เมื่อเทียบไตรมาสก่อนหน้า) และรายได้ประจำรายปีที่ได้รับอิทธิพลจาก AI (ARR) แตะระดับกว่า 5 พันล้านดอลลาร์สหรัฐ แล้ว เพิ่มขึ้นจาก 3.5 พันล้านดอลลาร์สหรัฐ ณ สิ้นปีงบประมาณที่แล้ว
ปัจจัยหนึ่งที่อาจช่วยให้ Firefly ได้รับความนิยมมากขึ้นคือความปลอดภัยเชิงพาณิชย์ "เรายังคงมีลูกค้าจำนวนมากที่เมื่อจะนำผลงานไปใช้ในการผลิตจริง พวกเขาจะเลือกใช้ Firefly เท่านั้น เพราะความปลอดภัยเชิงพาณิชย์มีความสำคัญต่อพวกเขาอย่างแท้จริง" Ely Greenfield ประธานเจ้าหน้าที่ฝ่ายเทคโนโลยีด้านดิจิทัลมีเดียของ Adobe กล่าวในการให้สัมภาษณ์กับ Reuters
อีกปัจจัยหนึ่งคือการผนวกรวมโมเดลชั้นนำจากบุคคลที่สาม ปัจจุบัน Firefly รองรับ Imagen, Veo และ Gemini Flash 2.5 ของ Google, GPT-image ของ OpenAI รวมถึง Flux, Runway, Ideogram, Pika และ Ray2
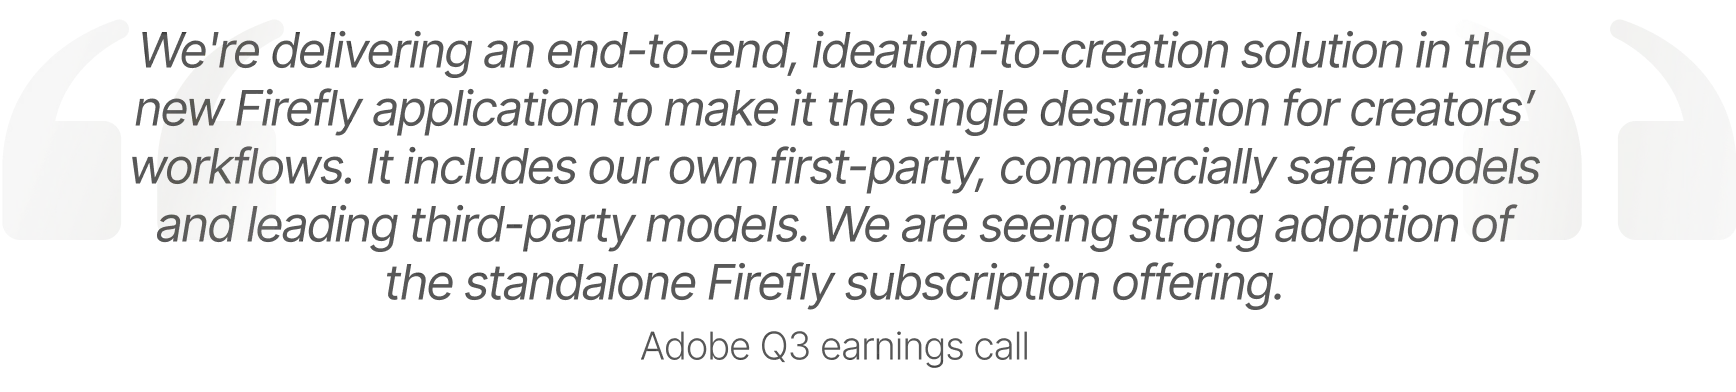
นักลงทุนยังต้องการเห็นว่าระบบอัตโนมัติ AI ไม่ได้ส่งผลกระทบต่อโมเดลธุรกิจการสมัครสมาชิกของ Adobe เป็นที่น่าสังเกตว่าในการประชุมแถลงผลประกอบการล่าสุด ฝ่ายบริหารระบุว่ายังคงเห็นการขยายจำนวน "ที่นั่ง" ในกลุ่มลูกค้าองค์กร และบริษัทยังคงสามารถชนะได้แม้ระบบอัตโนมัติจะนำไปสู่จำนวนที่นั่งที่ลดลง
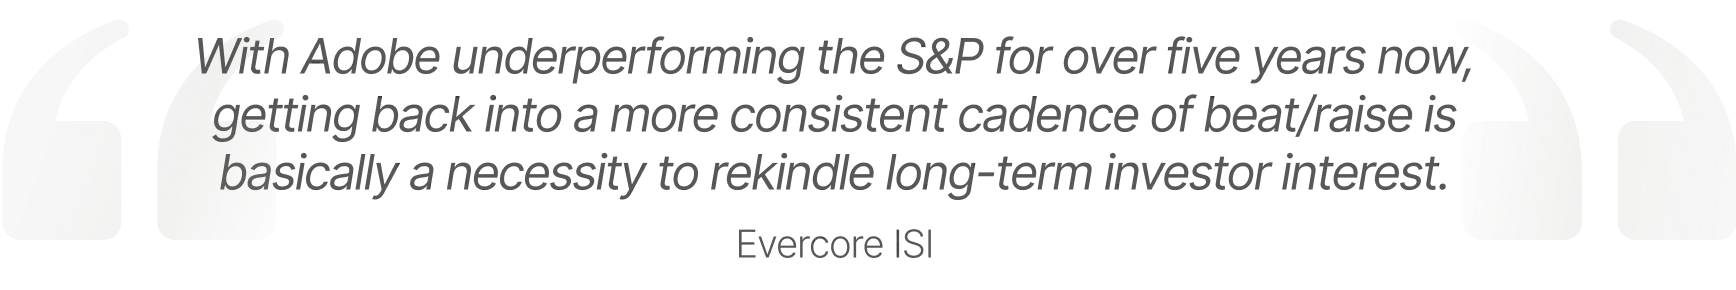
สุดท้าย นักลงทุนต้องการเห็นการเติบโตของรายได้ที่ดีขึ้น และผลประกอบการที่เหนือความคาดหมายพร้อมการปรับคาดการณ์ผลประกอบการ (Guidance) ขึ้นอย่างสม่ำเสมอ ข่าวดีคือในเดือนกันยายน บริษัทได้ปรับเพิ่มคาดการณ์ผลประกอบการสำหรับไตรมาสปัจจุบัน และระบุว่าคาดว่ารายได้แบบรายปีในธุรกิจดิจิทัลมีเดียจะเติบโต 11.3% สำหรับปีงบประมาณนี้ เพิ่มขึ้นจากการคาดการณ์ก่อนหน้าที่ 11%
ซื้อขายในระดับมูลค่าที่ต่ำ
หากบริษัทสามารถแสดงให้เห็นถึงความก้าวหน้าใน Firefly และการเติบโตที่เร่งตัวขึ้น ก็มีโอกาสมากพอที่จะเห็นการปรับมูลค่าหุ้นขึ้น ปัจจุบันหุ้นซื้อขายอยู่ที่เพียง 17.0 เท่าของประมาณการกำไรในปีงบประมาณนี้ ซึ่งเป็นอัตราส่วนราคาต่อกำไรที่ต่ำกว่าค่าเฉลี่ยตลาด
เมื่อใช้ประมาณการกำไรของปีงบประมาณถัดไป อัตราส่วนราคาต่อกำไร (P/E) ลดลงเหลือเพียง 15.1 - ซึ่งเป็นมูลค่าที่ต่ำอย่างเหลือเชื่อสำหรับบริษัทซอฟต์แวร์ที่มีประวัติผลงานระยะยาวที่แข็งแกร่งและอัตรากำไรสูง โปรดสังเกตว่าด้วยการเติบโตของกำไรต่อหุ้น (EPS) ที่คาดการณ์ไว้ที่ 12.3% ในปีงบประมาณถัดไป อัตราส่วนราคาต่อกำไรต่อการเติบโต (PEG) อยู่ที่เพียง 1.23
เป็นที่น่าสังเกตว่าแม้นักวิเคราะห์ในตลาดวอลล์สตรีทจะปรับลดประมาณการกำไรต่อหุ้นและราคาเป้าหมายของ Adobe ลงเมื่อไม่นานนี้ แต่ราคาเป้าหมายเฉลี่ยยังคงสูงกว่าราคาหุ้นปัจจุบันอย่างมีนัยสำคัญ ปัจจุบันราคาเป้าหมายเฉลี่ยอยู่ที่ $464 ซึ่งบ่งชี้ถึงโอกาสปรับตัวขึ้นราว 30%
ด้วยมูลค่าที่ต่ำและราคาเป้าหมายเฉลี่ยของวอลล์สตรีท หุ้นตัวนี้อาจเป็นหุ้นเทคโนโลยีที่ควรจับตามอง โดยเฉพาะอย่างยิ่งในช่วงปลายเดือนตุลาคม เมื่องาน Adobe MAX จัดขึ้น และบริษัทจะเปิดตัวเทคโนโลยี AI เชิงสร้างสรรค์ล่าสุดของตน
เชิงอรรถ:
1Yahoo Finance, Melius Research warns that things 'can get worse for SaaS players like Adobe', ณ วันที่ 11 สิงหาคม 2025
2ADBE Q3FY25 Earnings Script and Slides, ณ วันที่ 11 กันยายน 2025
3LSEG, 1 ตุลาคม 2025