Salesforce เป็นหุ้นที่เป็น "สมรภูมิรบ" อย่างแท้จริงในปีนี้ ขณะที่นักลงทุนบางส่วนมองว่าเป็นหุ้นเทคโนโลยีที่มีความเสี่ยงจากการเปลี่ยนแปลงที่ AI นำมา นักลงทุนบางส่วนกลับมองว่าเป็นธุรกิจซอฟต์แวร์ชั้นนำ (Blue-chip) ที่กำลังเปิดตัวโซลูชัน AI ของตนเองและมีมูลค่าการซื้อขายที่ค่อนข้างต่ำ
เมื่อเร็ว ๆ นี้ Salesforce ได้ประกาศผลประกอบการสำหรับไตรมาสที่ 21 ของปีงบประมาณ 2026 ซึ่งโดยรวมแล้วแข็งแกร่งมาก บ่งชี้ว่า AI ยังไม่ได้สร้างผลกระทบเชิงลบต่อธุรกิจในตอนนี้ ต่อไปนี้คือตัวเลขสำคัญและข้อสรุปบางส่วนจากการประชุมแถลงผลประกอบการไตรมาส 2
การเติบโตของรายได้และกำไรที่แข็งแกร่ง
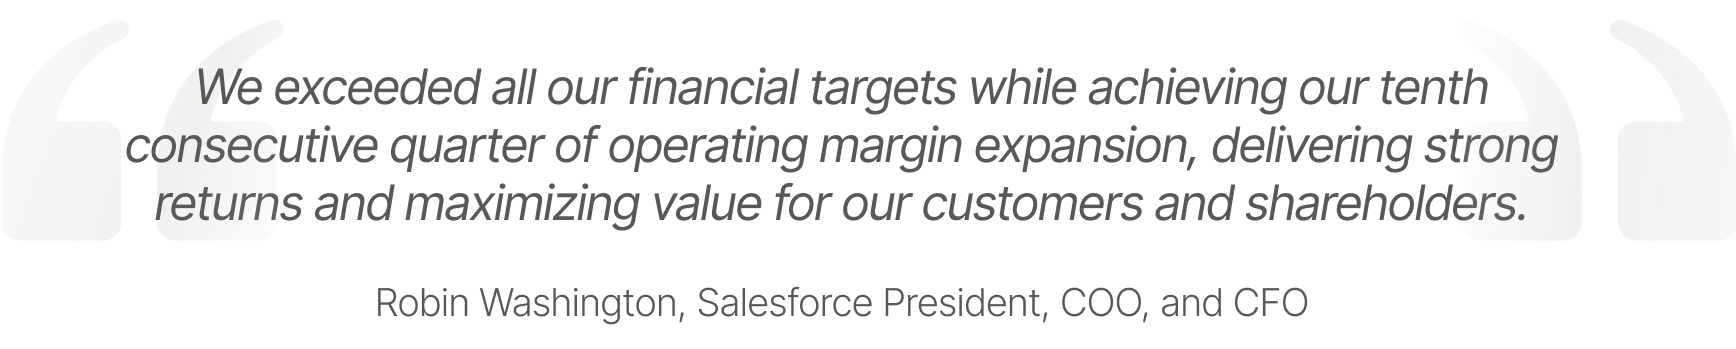
สำหรับไตรมาสที่สิ้นสุดวันที่ 31 กรกฎาคม Salesforce รายงานรายได้ 10.24 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 10% เมื่อเทียบกับปีก่อนหน้า (9% เมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่) ซึ่งสูงกว่าประมาณการเฉลี่ยของนักวิเคราะห์ที่ 10.14 พันล้านดอลลาร์สหรัฐ
กำไรต่อหุ้น (EPS) แบบ Non-GAAP สำหรับช่วงเวลาดังกล่าวอยู่ที่ 2.91 ดอลลาร์สหรัฐ เทียบกับที่คาดการณ์ไว้ที่ 2.78 ดอลลาร์สหรัฐ ซึ่งคิดเป็นการเติบโต 14% เมื่อเทียบกับปีก่อนหน้า
ในแง่ของอัตรากำไร อัตรากำไรขั้นต้นเพิ่มขึ้นเป็น 78% จาก 77% เมื่อปีก่อนหน้า ขณะเดียวกัน อัตรากำไรจากการดำเนินงานแบบ Non-GAAP ปรับตัวขึ้นเป็น 34.3% จาก 33.7%
จากผลประกอบการดังกล่าว บริษัทได้ประกาศเพิ่มวงเงินโครงการซื้อหุ้นคืน (Share Buyback) อีก 20 พันล้านดอลลาร์สหรัฐ ทำให้วงเงินที่ได้รับอนุมัติรวมทั้งสิ้นอยู่ที่ 50 พันล้านดอลลาร์สหรัฐ ทั้งนี้ เพื่อการเปรียบเทียบ มูลค่าหลักทรัพย์ตามราคาตลาดของบริษัทในปัจจุบันอยู่ที่ประมาณ 230 พันล้านดอลลาร์สหรัฐ ดังนั้นกลุ่มบริษัทจึงกำลังซื้อหุ้นคืนในจำนวนที่มีนัยสำคัญ
การเติบโตที่แข็งแกร่งด้าน AI และข้อมูล
เมื่อพิจารณาเจาะลึกไปที่บริการด้าน AI เชิงตัวแทน (Agentic AI) ของบริษัท (Agentforce) และข้อมูล (Data Cloud) พบว่าการเติบโตในส่วนนี้แข็งแกร่งมาก โดยรายได้ประจำต่อปี (Annual Recurring Revenue: ARR) มีมูลค่ากว่า 1.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 120% เมื่อเทียบกับปีก่อนหน้า เมื่อสิ้นสุดไตรมาส บริษัทมีลูกค้าที่จ่ายเงินสำหรับ Agentforce มากกว่า 6,000 ราย เพิ่มขึ้นจาก 4,000 รายเมื่อสิ้นสุดไตรมาสที่ 1 ที่น่าสนใจคือ บริษัทระบุว่ากว่า 40% ของยอดสั่งซื้อ Data Cloud และ Agentforce ในไตรมาส 2 มาจากการขยายบริการของลูกค้าเดิม ซึ่งบ่งชี้ว่าลูกค้าพบว่าบริการด้าน AI และข้อมูลของบริษัทมีคุณค่าอย่างมาก และยินดีที่จะกระชับความสัมพันธ์กับบริษัทให้แน่นแฟ้นยิ่งขึ้น
คาดการณ์ผลประกอบการ (Guidance) ไตรมาส 3 และทั้งปี
ในด้านคาดการณ์ผลประกอบการ Salesforce ระบุว่าสำหรับไตรมาส 3 บริษัทคาดว่าจะมีรายได้ระหว่าง 10.24 พันล้านดอลลาร์สหรัฐถึง 10.29 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 8-9% เมื่อเทียบกับปีก่อนหน้า สำหรับทั้งปี บริษัทคาดว่าจะมีรายได้ระหว่าง 41.1 พันล้านดอลลาร์สหรัฐถึง 41.3 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 8.5-9% เมื่อเทียบกับปีก่อนหน้า กำไรต่อหุ้นสำหรับทั้งปีคาดว่าจะอยู่ระหว่าง 11.33 ดอลลาร์สหรัฐถึง 11.37 ดอลลาร์สหรัฐ ซึ่งสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ก่อนการประกาศผลประกอบการ (11.31 ดอลลาร์สหรัฐ) ในส่วนของกระแสเงินสด บริษัทคาดว่าจะสร้างกระแสเงินสดจากการดำเนินงานประมาณ 15 พันล้านดอลลาร์สหรัฐสำหรับทั้งปี ซึ่งจะคิดเป็นการเติบโต 12-13% เมื่อเทียบกับปีก่อนหน้า
ข้อสรุปจากการประชุมแถลงผลประกอบการ
ในการประชุมแถลงผลประกอบการ จุดสนใจส่วนใหญ่อยู่ที่ AI นักวิเคราะห์ต่างกระตือรือร้นที่จะเรียนรู้เพิ่มเติมเกี่ยวกับการเติบโตของ Agentforce และต้องการคำตอบต่อข้อกังวลเกี่ยวกับผลกระทบเชิงลบของ AI ต่อธุรกิจหลักของบริษัท
เกี่ยวกับ Agentforce บริษัทระบุว่ายังคงประสบความสำเร็จอย่างต่อเนื่องในส่วนนี้ โดยมีลูกค้าที่เปลี่ยนจากช่วงทดลองใช้งาน (Pilot) ไปสู่การใช้งานจริง (Production) เพิ่มขึ้น 60% เมื่อเทียบกับไตรมาสก่อนหน้าในไตรมาส 2 ทั้งนี้ ในเดือนสิงหาคม กลุ่มบริษัทได้ประกาศรูปแบบการชำระเงินที่ยืดหยุ่นใหม่สำหรับ Agentforce รวมถึงแบบจ่ายตามการใช้งาน (Pay As You Go) เพื่อลดอุปสรรคในการนำไปใช้และส่งเสริมการทดลองใช้งาน ในด้านการสร้างรายได้ ฝ่ายบริหารเน้นย้ำว่ายังอยู่ในช่วงต้นของวงจรการนำไปใช้ แต่มีความมั่นใจในความสามารถในการสร้างรายได้จาก AI ปัจจุบันบริษัทให้ความสำคัญกับการสร้างคุณค่าให้แก่ลูกค้าเป็นหลัก โดยเชื่อว่าสิ่งนี้จะช่วยปลดล็อกคุณค่าที่ลึกซึ้งยิ่งขึ้นทั่วทั้งผลิตภัณฑ์หลักของบริษัทเมื่อเวลาผ่านไป
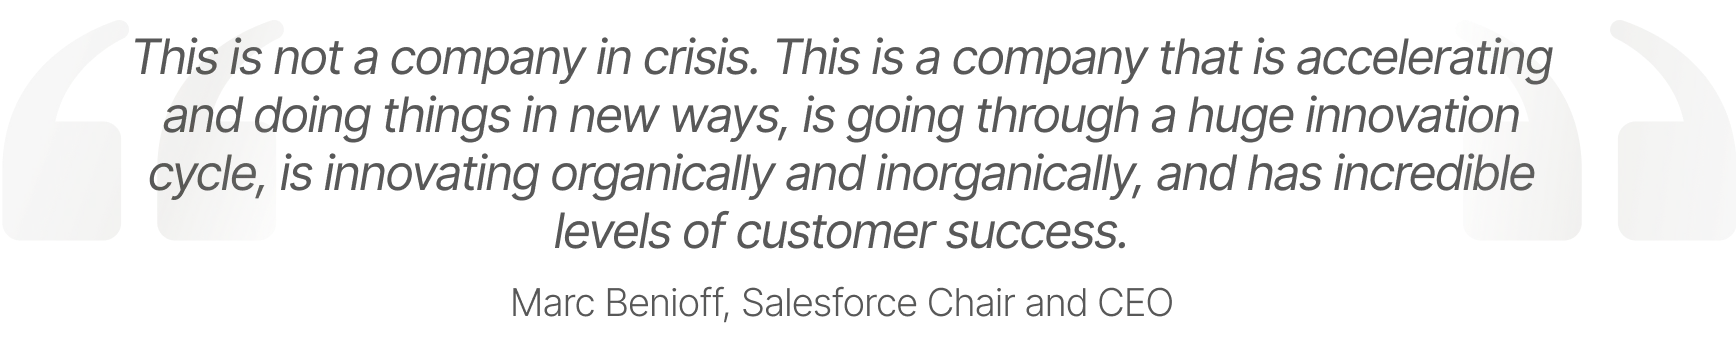
สำหรับภัยคุกคามจาก AI ต่อธุรกิจหลัก Marc Benioff ประธานเจ้าหน้าที่บริหาร (CEO) กล่าวว่าเขาเชื่อว่า AI จะไม่ทำให้ซอฟต์แวร์ในรูปแบบบริการ (Software-as-a-Service: SaaS) หมดไป มุมมองของเขาคือหากดำเนินการอย่างถูกต้อง – ด้วยข้อมูลคุณภาพสูง – AI สามารถนำไปสู่ "การขยายขอบเขตพื้นฐาน" ของ SaaS ได้ ควรสังเกตว่า Benioff ได้กล่าวถึงสถิติจาก MIT ที่ระบุว่า 95% ของโครงการทดลอง AI (AI Pilot) ล้มเหลว เขากล่าวว่า Agentforce แตกต่างออกไป และลูกค้าของเขาบอกว่าพวกเขาได้รับ "ผลลัพธ์ที่ยอดเยี่ยม" และมีทั้งมนุษย์และเอเจนต์ AI ทำงานร่วมกันเพื่อสร้างความสำเร็จของลูกค้าในระดับใหม่
ในระหว่างการประชุมแถลงผลประกอบการ ฝ่ายบริหารยังได้หารือเกี่ยวกับกลยุทธ์การจัดสรรเงินทุนของบริษัทด้วย ซึ่งจะเกี่ยวข้องกับการลงทุนอย่างมีวินัยเพื่อขับเคลื่อนการเติบโตที่ทำกำไร ควบคู่ไปกับการคืนเงินทุนให้แก่ผู้ถือหุ้นผ่านการซื้อหุ้นคืนและเงินปันผล โดยระบุว่าเมื่อเร็ว ๆ นี้บริษัทได้ทำการลงทุนเชิงกลยุทธ์เพื่อเร่งแผนงานด้าน Agentic AI รวมถึงการเข้าซื้อกิจการ Convergence.ai, Bluebirds และ Regrello สินทรัพย์เหล่านี้ควรจะช่วยปลดล็อกข้อมูลใหม่ที่มีคุณค่าและขีดความสามารถด้าน Agentic ให้แก่ลูกค้าของ Salesforce
นักวิเคราะห์ Wall Street ยังคงมีมุมมองเชิงบวก
นับตั้งแต่การประกาศผลประกอบการไตรมาส 2 บริษัทหลักทรัพย์หลายแห่งใน Wall Street ได้คงคำแนะนำ "ซื้อ" สำหรับหุ้น CRM ไว้เช่นเดิม Goldman Sachs ซึ่งมีราคาเป้าหมายที่ 3852 ดอลลาร์สหรัฐ เป็นหนึ่งในบริษัทดังกล่าว โดยเชื่อว่าปัญญาประดิษฐ์ (Artificial Intelligence) จะกลายเป็น "แรงหนุนที่ยาวนานหลายปี" สำหรับ Salesforce มากกว่าที่จะเป็นภัยคุกคามต่อธุรกิจ SaaS ของบริษัท และคาดว่าบริษัทอาจสามารถขยายอัตรากำไรจากการดำเนินงานไปสู่ระดับ 35-40% ในช่วงหลายปีข้างหน้า ขณะที่ยังคงรักษาการเติบโตของรายได้จากการสมัครสมาชิก (Subscription Revenue) ไว้ที่ประมาณ 10%
Brent Thill นักวิเคราะห์จาก Jefferies ก็ได้คงคำแนะนำ3 "ซื้อ" สำหรับหุ้น CRM เช่นกันหลังจากการรายงานผลประกอบการ ราคาเป้าหมายของเขาสำหรับหุ้นดังกล่าวในปัจจุบันอยู่ที่ 375 ดอลลาร์สหรัฐ Thill ระบุว่ารายได้จาก AI ของ Salesforce ในปัจจุบันยังคงมีสัดส่วนน้อย อย่างไรก็ตาม เขาเชื่อว่ารายได้ดังกล่าวจะเติบโตขึ้นในปีต่อ ๆ ไปจนมีนัยสำคัญมากขึ้น เขาชี้ให้เห็นว่าแม้ Salesforce จะเติบโตไม่รวดเร็วเท่ากับบริษัท AI อื่น ๆ บางแห่ง แต่มูลค่าการซื้อขายของหุ้นซอฟต์แวร์ตัวนี้อยู่ในระดับต่ำสุดในรอบ 10 ปี
ควรสังเกตว่าราคาเป้าหมายเฉลี่ยสำหรับหุ้น CRM ตามข้อมูลของ LSEG ในปัจจุบันอยู่ที่ 346 ดอลลาร์สหรัฐ เนื่องจากราคาเป้าหมายนี้สูงกว่าราคาหุ้นในปัจจุบันอย่างมีนัยสำคัญ หุ้นตัวนี้จึงอาจเป็นหุ้นที่น่าจับตามองในช่วง 12 เดือนข้างหน้า นักลงทุนอาจได้รับข้อมูลเพิ่มเติมเกี่ยวกับบริการด้าน AI ของบริษัทในงาน Dreamforce 2025 ซึ่งจะจัดขึ้นระหว่างวันที่ 14-16 ตุลาคม
เชิงอรรถ:
1Salesforce Reports Record Second Quarter Fiscal 2026 Results, as of September 3, 2025
2Investing.com, Goldman Sachs reaffirms Buy rating on Salesforce stock amid AI optimism, as of September 4, 2025
3Yahoo Finance, Salesforce is the 'slowest growing' in software, but still a Buy, as of September 3, 2025