การเสนอขายหุ้น IPO ของ SpaceX เมื่อวันที่ 12 มิถุนายน นับเป็นเหตุการณ์ประวัติศาสตร์และประสบความสำเร็จอย่างมาก ไม่เพียงแต่เป็น IPO ที่ใหญ่ที่สุดในประวัติศาสตร์เท่านั้น แต่ยังได้รับความต้องการสูงจากนักลงทุน โดยราคาหุ้นปรับตัวสูงขึ้นทันทีที่เข้าซื้อขายใน Nasdaq
อย่างไรก็ตาม แม้ IPO จะประสบความสำเร็จ แต่ไม่ใช่ทุกคนที่มองบวกต่อหุ้น SpaceX นี่คือมุมมองด้านลบ (bear case) ต่อยักษ์ใหญ่ด้านอวกาศรายนี้
มูลค่าของ SpaceX ที่ท้าทายแรงโน้มถ่วง
ไม่มีข้อสงสัยเลยว่า SpaceX เป็นธุรกิจที่น่าประทับใจ นี่คือบริษัทที่ครองความได้เปรียบเกือบผูกขาดในด้านการปล่อยจรวดเชิงพาณิชย์ มีดาวเทียมบรอดแบนด์และมือถือ Starlink ที่ปฏิบัติการอยู่มากกว่า 10,0001 ดวง และมีธุรกิจปัญญาประดิษฐ์ (AI) ที่เติบโตอย่างรวดเร็ว โดยมีข้อตกลงกับบริษัทอย่าง Anthropic และ Google นอกจากนี้ยังมีซีอีโอที่มีประวัติผลงานอันน่าทึ่งในการขยายธุรกิจเทคโนโลยี ไม่มีบริษัทใดในตลาดหลักทรัพย์ที่เหมือนกับบริษัทนี้เลยจริงๆ
อย่างไรก็ตาม ตำแหน่งที่ไม่เคยมีมาก่อนเช่นนี้มาพร้อมกับส่วนเพิ่มด้านมูลค่า (premium) ที่ไม่เคยมีมาก่อนเช่นกัน และนี่คือจุดที่ฝ่ายมองลบมีข้อกังวล ด้วยมูลค่าบริษัทที่ประเมินไว้ราว 2.5 ล้านล้านดอลลาร์สหรัฐ2 ในปัจจุบัน นั่นหมายความว่าราคาหุ้นได้สะท้อนความสมบูรณ์แบบอย่างสมบูรณ์ไปแล้ว เมื่อพิจารณาว่ารายได้ในปี 2025 อยู่ที่เพียง 18.7 พันล้านดอลลาร์สหรัฐ1 หุ้นจึงซื้อขายที่อัตราส่วนราคาต่อยอดขาย (price-to-sales) ย้อนหลังมากกว่า 130 เท่า ซึ่งอัตราส่วนระดับนี้อาจรักษาไว้ได้ยาก
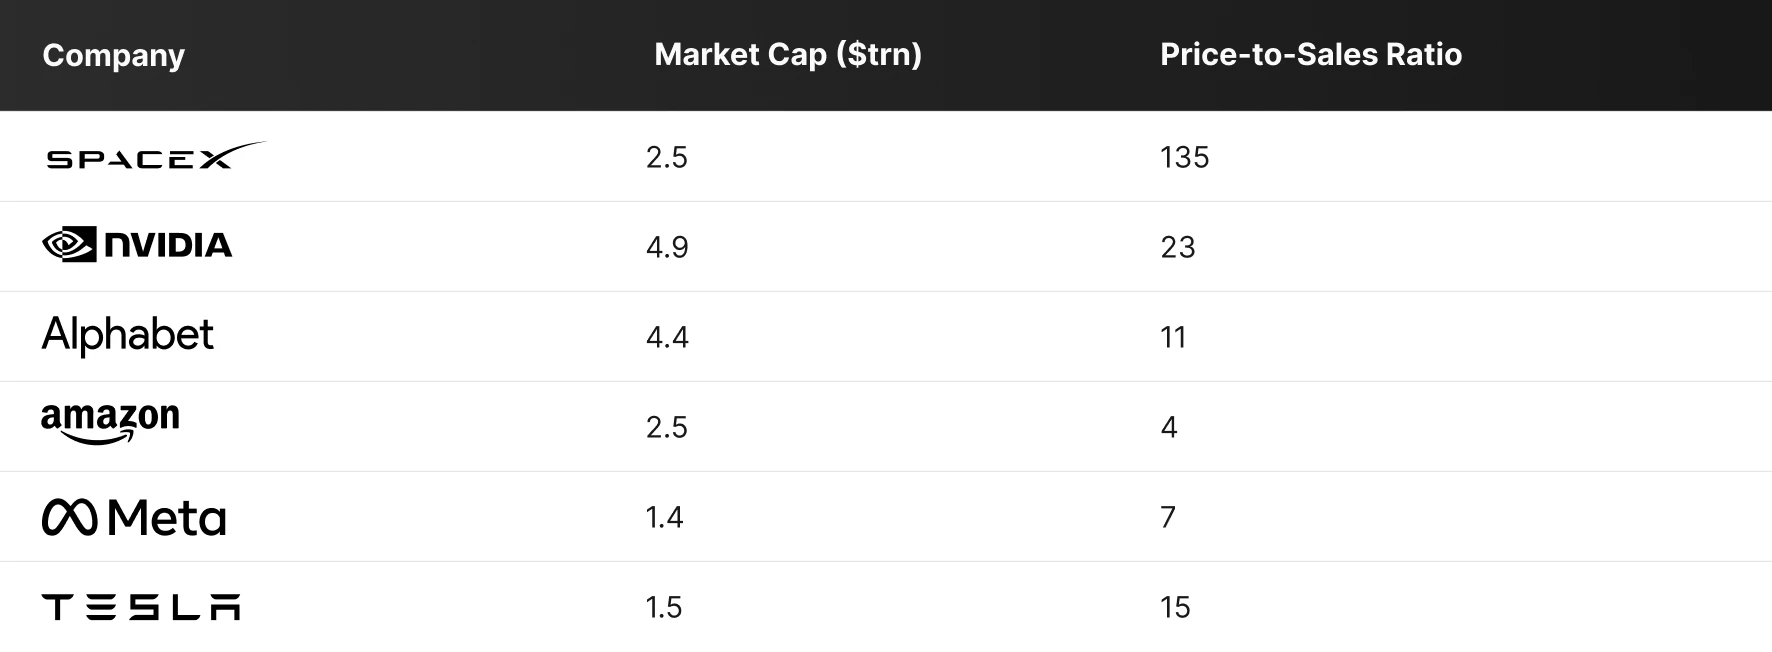
ที่มา: LSEG ณ วันที่ 17 มิถุนายน 2026
ควรทราบว่าบริษัทวิจัยหลายแห่งได้ระบุว่ามองว่าบริษัทนี้มีมูลค่าสูงเกินจริงในระดับปัจจุบัน หนึ่งในนั้นคือ Morningstar ซึ่งเชื่อว่า SpaceX มีมูลค่าที่แท้จริงราว 780 พันล้านดอลลาร์สหรัฐ3 ในปัจจุบัน (ประมาณ 63 ดอลลาร์สหรัฐต่อหุ้น) โดยประเมินมูลค่าธุรกิจหลักด้านอวกาศและการเชื่อมต่อไว้ที่ราว 610 พันล้านดอลลาร์สหรัฐ และธุรกิจ AI ที่ 170 พันล้านดอลลาร์สหรัฐ (ค่าเฉลี่ยถ่วงน้ำหนักตามความน่าจะเป็นจากสถานการณ์ AI ที่หลากหลายสามรูปแบบ) ในบันทึกวิจัยของบริษัทระบุว่า SpaceX เผชิญความเสี่ยงที่สำคัญในด้านการดำเนินกลยุทธ์ วิวัฒนาการทางเทคโนโลยี พลวัตของตลาด กฎระเบียบ และการขยายตัวด้าน AI
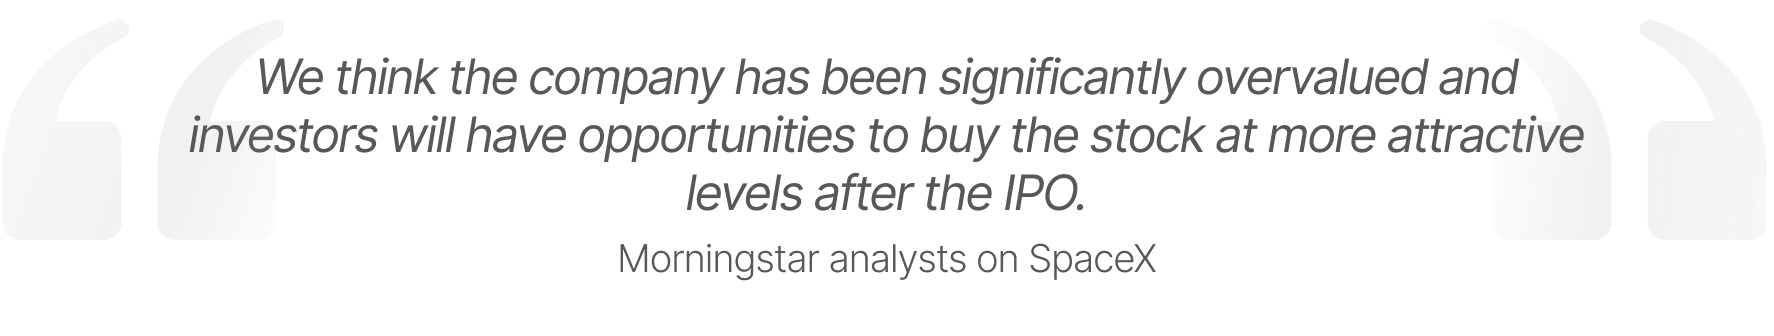
อีกบริษัทหนึ่งที่มองลบต่อ SpaceX ในระดับราคาปัจจุบันคือ CFRA4 ซึ่งปัจจุบันให้ราคาเป้าหมายที่ 115 ดอลลาร์สหรัฐ และให้คำแนะนำ "ขาย" สำหรับหุ้นนี้ Keith Snyder นักวิเคราะห์ของบริษัทกล่าวว่าเขาจะสามารถประเมินมูลค่าหลักทรัพย์ตามราคาตลาดปัจจุบันของ SpaceX ที่มากกว่า 2 ล้านล้านดอลลาร์สหรัฐได้ก็ต่อเมื่อนำ "การเติบโตของ AI ในระดับที่แทบจะเป็นเรื่องน่าขบขัน" มาคำนวณด้วยเท่านั้น มุมมองของเขาคือ ตัวเลขขนาดตลาดที่สามารถเข้าถึงได้ทั้งหมด (Total Addressable Market: TAM) ของ AI ที่ระบุไว้ในหนังสือชี้ชวน IPO (26.5 ล้านล้านดอลลาร์สหรัฐ) นั้น "มองโลกในแง่ดีเกินไปอย่างมาก"
ทั้งนี้ หุ้นสามารถซื้อขายที่มูลค่าสูงได้เป็นเวลานาน อย่างไรก็ตาม ควรชี้ให้เห็นว่ามีเหตุการณ์บางอย่างที่กำลังจะเกิดขึ้นซึ่งอาจนำไปสู่การปรับมูลค่าใหม่ ได้แก่:
ผลประกอบการไตรมาส 2: หากอัตราการเติบโตของ Starlink น่าผิดหวัง และ/หรือต้นทุนสูงกว่าที่คาดการณ์ไว้มาก นักลงทุนอาจมองบวกต่อหุ้นนี้น้อยลง
การสิ้นสุดระยะเวลาห้ามขายหุ้น (lock-up): ไม่นานหลังการรายงานผลประกอบการครั้งแรก นักลงทุนก่อน IPO จะสามารถขายหุ้นจำนวนมาก (7%5 ของสัดส่วนการถือครอง) ได้อย่างอิสระ ซึ่งอาจสร้างแรงกดดันต่อราคาหุ้น
การเสนอขายหุ้น IPO ของ Anthropic และ OpenAI: นักลงทุนอาจขายหุ้น SpaceX เพื่อนำเงินไปลงทุนใน IPO เหล่านี้
กระแสเงินสดอิสระติดลบ
นอกเหนือจากมูลค่าที่สูงลิ่วแล้ว อีกองค์ประกอบหนึ่งของมุมมองด้านลบคือความเข้มข้นด้านการลงทุน (capital intensity) และลักษณะกระแสเงินสดอิสระของบริษัท
ปัจจุบัน SpaceX กำลังลงทุนอย่างหนักในการพัฒนาจรวด โครงสร้างพื้นฐานการปล่อยจรวด ดาวเทียม Starlink ศูนย์ข้อมูล AI และกลุ่มระบบประมวลผล (compute clusters) ส่งผลให้บริษัทเผาผลาญเงินสดอย่างหนักราวกับไม่มีวันพรุ่งนี้
ตัวอย่างเช่น ในปี 2025 กระแสเงินสดอิสระติดลบอยู่ที่ 13.8 พันล้านดอลลาร์สหรัฐ1 ในขณะที่ไตรมาสที่ 1 ของปี 2026 กระแสเงินสดอิสระติดลบอยู่ที่ 9.1 พันล้านดอลลาร์สหรัฐ1
นี่หมายความว่ามีความเป็นไปได้ที่ SpaceX อาจต้องพึ่งพาเงินทุนจากภายนอกในอนาคต (เช่น การกู้ยืมเงินหรือการระดมทุนด้วยการออกหุ้น) ซึ่งอาจส่งผลต่อความเชื่อมั่นต่อหุ้นในบางช่วง เนื่องจากในตลาดหลักทรัพย์ นักลงทุนสถาบันให้ความสำคัญกับความมั่นคงในการดำเนินงาน
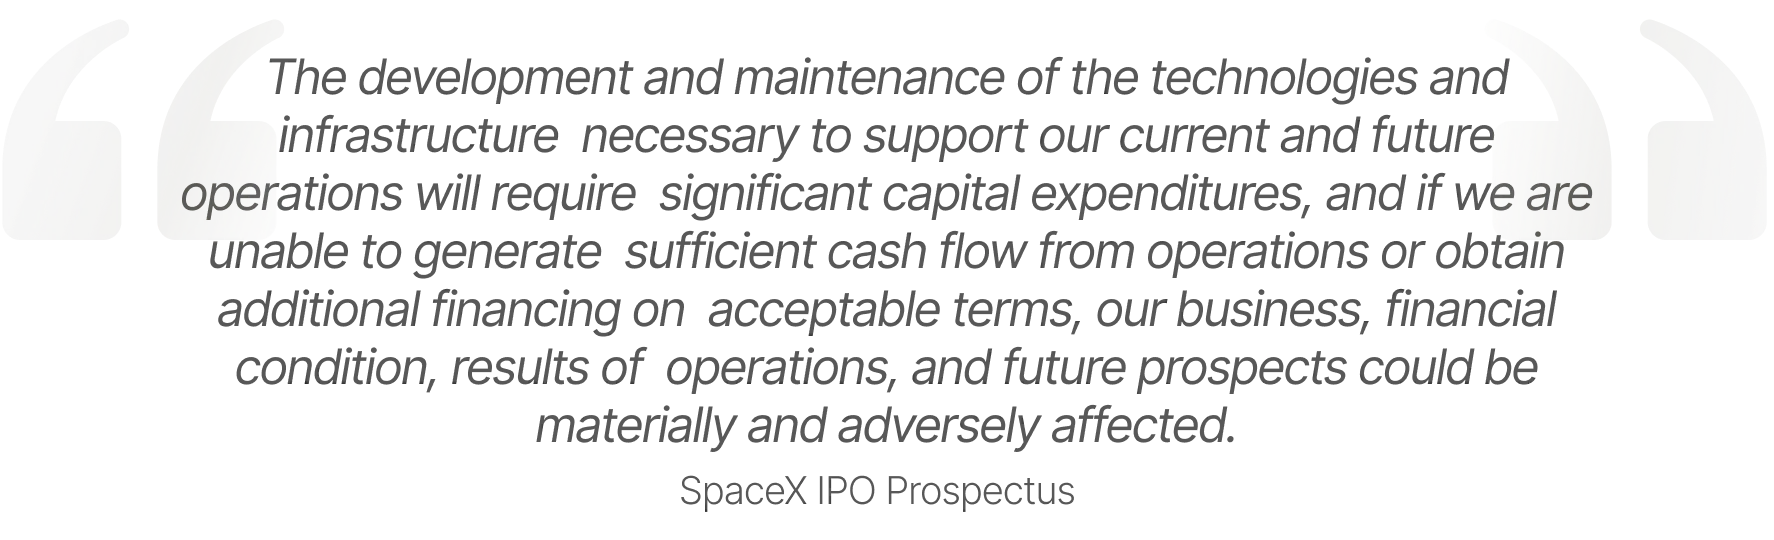
มีความเสี่ยงด้านการดำเนินงานอยู่มาก
ยังมีความเสี่ยงด้านการดำเนินงานหลายประการที่อาจบั่นทอนมุมมองด้านบวกได้เช่นกัน ในบันทึกวิจัยของ CFRA ได้แสดงความกังวล4ว่ากลยุทธ์ระยะยาวของ SpaceX ยังคงพึ่งพา Starship อย่างมาก ซึ่งเป็นระบบปล่อยจรวดขนาดใหญ่พิเศษรุ่นถัดไปที่สามารถนำกลับมาใช้ซ้ำได้อย่างสมบูรณ์ของบริษัท (ซึ่งยังอยู่ในขั้นตอนการเปลี่ยนผ่านจากการพัฒนาไปสู่การดำเนินงานเชิงพาณิชย์) ระบบนี้คาดว่าจะช่วยลดต้นทุนการปล่อยจรวด และเป็นปัจจัยสำคัญที่จะช่วยขับเคลื่อนการขยายตัวของดาวเทียม Starlink ระบบประมวลผล AI ในวงโคจร และโครงสร้างพื้นฐานบนดวงจันทร์ แต่ก็ไม่มีการรับประกันว่าการพัฒนาจรวดรุ่นนี้จะเป็นไปตามแผน หากเกิดความล่าช้าหรืออุปสรรคทางเทคนิค อาจส่งผลกระทบต่อแทบทุกโครงการเติบโตหลัก และนำไปสู่การอ่อนตัวของราคาหุ้นได้
ความเสี่ยงอีกประการหนึ่งเกี่ยวข้องกับการเติบโตด้าน AI เสาหลักสำคัญประการหนึ่งของมุมมองด้านบวกต่อ SpaceX คือข้อตกลงการให้บริการระบบประมวลผลบนคลาวด์ขนาดใหญ่ อย่างไรก็ตาม แม้ว่าบริษัทจะทำข้อตกลงสำคัญกับ Google (ซึ่งจ่ายเงินให้ SpaceX เดือนละ 9206 ล้านดอลลาร์สหรัฐ ตั้งแต่เดือนตุลาคม 2026 จนถึงกลางปี 2029 เพื่อเข้าถึง GPU ของ Nvidia ราว 110,000 ตัว) และกับ Anthropic (ซึ่งประเมินไว้ที่ 1.25 พันล้านดอลลาร์สหรัฐต่อเดือน7) เมื่อไม่นานมานี้ แต่ก็ไม่มีการรับประกันว่าข้อตกลงลักษณะนี้จะดำเนินต่อไป หากข้อตกลงด้าน AI ลดน้อยลงเมื่อปัญหาคอขวดด้านระบบประมวลผลคลี่คลาย มูลค่าบริษัทที่สูงเกินปกตินี้อาจต้องเผชิญกับความเป็นจริง
SpaceX พึ่งพา Elon Musk
แน่นอนว่าหุ้นตัวนี้ยังมีความเสี่ยงจาก "บุคคลสำคัญ" (key man risk) ในระดับที่สูงมากด้วย (ซึ่งหมายถึงภัยคุกคามเชิงระบบที่องค์กรต้องเผชิญ หากพึ่งพาบุคคลใดบุคคลหนึ่งมากเกินไปสำหรับความอยู่รอดด้านการดำเนินงาน การเงิน และกลยุทธ์) ในหนังสือชี้ชวน IPO ของ SpaceX1 ได้ระบุอย่างชัดเจนว่าความเป็นผู้นำ วิสัยทัศน์ และความเชี่ยวชาญของ Elon Musk มีความสำคัญอย่างยิ่งต่อการพัฒนาเทคโนโลยีและการดำเนินกลยุทธ์ทางธุรกิจของบริษัท นอกจากนี้ยังระบุว่าบริษัทไม่มี "ประกันชีวิตบุคคลสำคัญ" (key-person life insurance) สำหรับ Musk และหากเขาถอนตัวออกจากธุรกิจ จะส่งผลกระทบอย่างมากต่อการดำเนินกลยุทธ์ ควรทราบว่าหากเขาถอนตัวออกจาก SpaceX จริง มีความเป็นไปได้สูงมากที่ความกระตือรือร้นของนักลงทุนจะจางหายไป
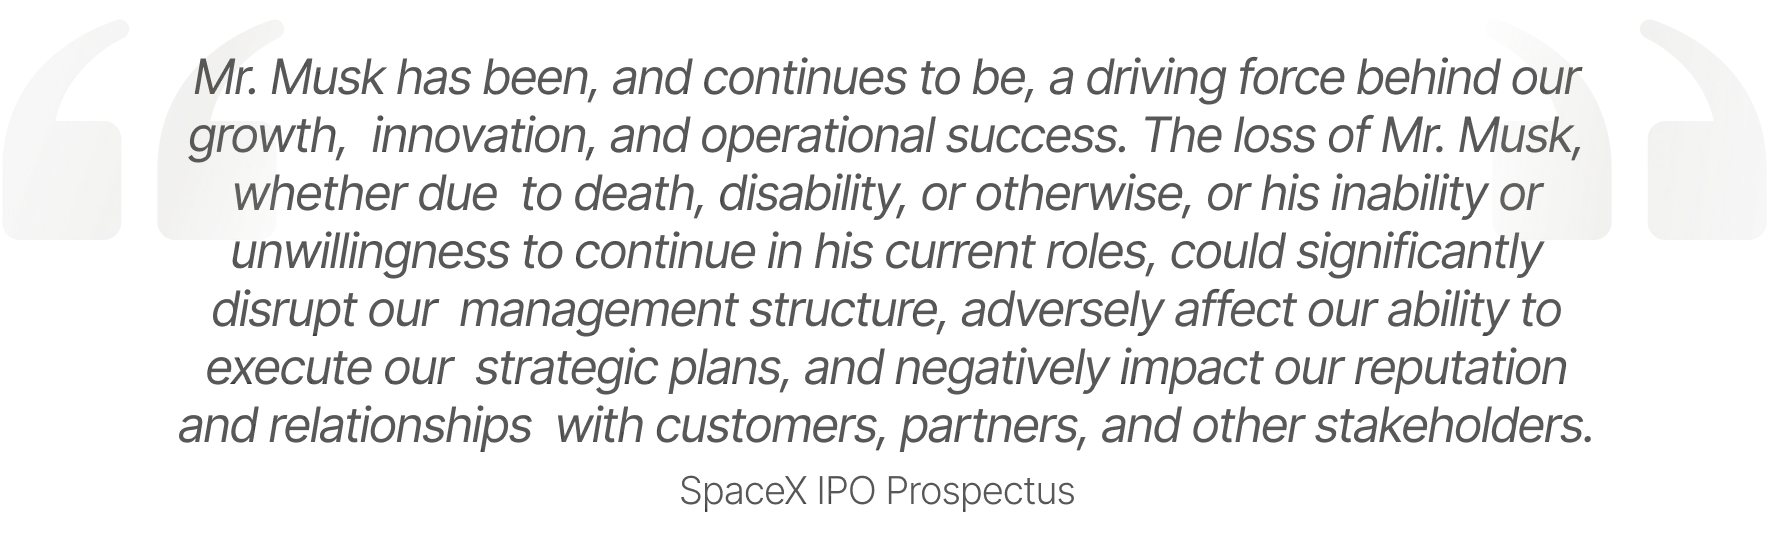
อีกประเด็นหนึ่งที่ฝ่ายมองลบชี้ให้เห็นคือขีดความสามารถของ Musk เมื่อพิจารณาจากมูลค่าบริษัทในตลาดที่มากกว่า 2 ล้านล้านดอลลาร์สหรัฐ SpaceX จำเป็นต้องมีซีอีโอที่ทุ่มเทเต็มที่ 100% และมีความเป็นมืออาชีพระดับสถาบัน ปัญหาคือ ปัจจุบัน Musk กำลังต้องแบกรับความรับผิดชอบขนาดใหญ่และมีความเสี่ยงสูงในจำนวนที่ไม่เคยมีมาก่อน ไม่เพียงแต่บริหาร Tesla (ซึ่งกำลังพยายามผลักดันหุ่นยนต์คล้ายมนุษย์เข้าสู่การผลิตจำนวนมาก) เท่านั้น แต่เขายังบริหาร The Boring Company และดูแล Neuralink ด้วย ซึ่งหมายความว่าเขามีแนวโน้มที่จะเผชิญกับสิ่งรบกวนที่ดึงความสนใจของเขาออกจาก SpaceX
การแข่งขันกำลังทวีความรุนแรง
สุดท้าย ฝ่ายมองลบชี้ให้เห็นข้อเท็จจริงว่าการแข่งขันในอุตสาหกรรมอวกาศกำลังทวีความรุนแรงขึ้น ตัวอย่างเช่น Amazon เพิ่งเปิดตัวบริการด้านอวกาศที่รู้จักกันในชื่อ Amazon Leo โดยมีดาวเทียมปฏิบัติการอยู่แล้ว 2008 ดวง และกำลังได้รับลูกค้าในธุรกิจบรอดแบนด์ผ่านดาวเทียม (บริษัทระบุว่ามีข้อผูกพันด้านรายได้ที่ "มีนัยสำคัญ"8 จากบริษัทอย่าง Delta Airlines, NASA และ Vodafone) ควรทราบว่า Amazon เพิ่งประกาศ9การเข้าซื้อกิจการผู้ให้บริการดาวเทียม Globalstar การเข้าซื้อกิจการนี้จะช่วยให้ Amazon Leo สามารถเพิ่มบริการเชื่อมต่อโดยตรงจากดาวเทียมสู่อุปกรณ์ (direct-to-device: D2D) เข้ากับเครือข่ายดาวเทียมวงโคจรต่ำของตนได้ นอกเหนือจากข้อตกลงกับ Globalstar แล้ว Amazon และ Apple ยังได้ลงนามข้อตกลงเพื่อให้บริการการเชื่อมต่อผ่านดาวเทียมสำหรับฟีเจอร์ปัจจุบันและอนาคตของ iPhone และ Apple Watch
อีกบริษัทหนึ่งที่อาจสร้างการแข่งขันต่อ SpaceX ในอนาคตคือ Rocket Lab ซึ่งประสบความสำเร็จในด้านการปล่อยจรวด โดยได้ทำการปล่อยจรวดไปแล้วราว 9010 ครั้ง ด้วยจรวด Electron ซึ่งพัฒนาขึ้นเพื่อแก้ปัญหาการขาดแคลนโอกาสในการปล่อยจรวดที่เฉพาะเจาะจง บ่อยครั้ง และราคาไม่แพงสำหรับดาวเทียมขนาดเล็ก ดังนั้น แม้ว่า SpaceX จะครองความเป็นผู้นำในอุตสาหกรรมอวกาศในปัจจุบัน แต่การผูกขาดเกือบสมบูรณ์ของบริษัทก็ยังห่างไกลจากความถาวร ในปีต่อๆ ไป คู่แข่งที่คล่องตัวกว่าและบริษัทเทคโนโลยียักษ์ใหญ่ที่มีเงินทุนหนามีแนวโน้มที่จะแย่งชิงส่วนแบ่งตลาดไปได้
สรุปมุมมองด้านลบ
โดยสรุป มุมมองด้านลบส่วนใหญ่เกี่ยวข้องกับมูลค่าบริษัทที่สูง และข้อเท็จจริงที่ว่าราคาหุ้น SpaceX ได้สะท้อนความสมบูรณ์แบบอย่างสมบูรณ์ไปแล้ว นี่คือธุรกิจระดับที่เกิดขึ้นเพียงครั้งเดียวในรุ่น (generational business) อย่างไรก็ตาม ด้วยมูลค่าหลักทรัพย์ตามราคาตลาดที่ราว 2.5 ล้านล้านดอลลาร์สหรัฐ มูลค่านี้ดูตึงตัวมาก
แม้การเสนอขายหุ้น IPO ครั้งประวัติศาสตร์เมื่อวันที่ 12 มิถุนายนจะแสดงให้เห็นว่าความสนใจของนักลงทุนที่มีต่อบริษัทนี้สูงลิ่ว แต่ตลาดหลักทรัพย์ก็ขึ้นชื่อเรื่องความไม่ปรานีปราศรัย ด้วยหุ้นที่ซื้อขายในปัจจุบันที่มากกว่า 130 เท่าของยอดขาย จึงแทบไม่มีที่ว่างสำหรับความผิดพลาดเลย
เชิงอรรถ:
1SEC.gov, Space Exploration Technologies Corp., as of May 20, 2026
2Google Finance, as of June 18, 2026
3Morning Star, SpaceX: What Investors Need to Know About Its Enormous Upcoming IPO, as of June 5, 2026
4Investing.com, CFRA initiates SpaceX stock rating at sell on execution concerns, as of June 12, 2026
5Yahoo Finance, SpaceX Lockup Period: What You Need to Know About Potential Sales by Longtime Shareholders, as of June 11, 2026
6CNBC, Google to pay SpaceX $920 million a month for compute capacity at xAI data centers, as of June 5, 2026
7Reuters, Anthropic nears first quarterly profit, agrees to pay SpaceX $1.25 billion monthly for computing power, as of May 21, 2026
8Amazon News, Shareholder Letters 2025, as of April 9, 2026
9Amazon News, Amazon to acquire Globalstar and expand Amazon Leo satellite network, as of April 14, 2026
10RocketLaunch.org, Electron Vehicle Overview, as of June 20, 2026