บทความโดย Edward Sheldon
มุมมองเชิงลบต่อ Anthropic: หุ้นอาจร่วงลงหลัง IPO หรือไม่?
1 กันยายน 2026 | บทวิเคราะห์
การเสนอขายหุ้น Anthropic IPO กำลังจะกลายเป็นการเข้าจดทะเบียนในตลาดหลักทรัพย์ครั้งใหญ่ที่สร้างความฮือฮา ด้วยการที่บริษัทสร้างการเติบโตของรายได้อย่างมหาศาลท่ามกลางกระแสการใช้จ่ายด้าน AI ขององค์กรที่เฟื่องฟู ความตื่นเต้นเกี่ยวกับการเข้าจดทะเบียนที่อาจเกิดขึ้นนี้จึงพุ่งสูงขึ้นอย่างมาก
อย่างไรก็ตาม นักลงทุนควรตระหนักว่ามีความเสี่ยงมากมายกับ IPO ครั้งนี้ ต่อไปนี้คือมุมมองเชิงลบต่อหุ้นตัวนี้
มูลค่าประเมินที่สูงลิบลิ่ว
เสาหลักสำคัญประการหนึ่งของมุมมองเชิงลบต่อ Anthropic คือมูลค่าประเมิน IPO ที่มีข่าวลือว่าอาจสูงถึง 2 ล้านล้านดอลลาร์สหรัฐ1 มูลค่าประเมินระดับนี้จะทำให้ Anthropic กลายเป็นหนึ่งในบริษัทที่ใหญ่ที่สุดในโลกได้ในทันที
ที่มูลค่าประเมินระดับนี้ บริษัทจะมีขนาดใหญ่กว่า SpaceX, Meta Platforms, Tesla, JP Morgan Chase และ Berkshire Hathaway2 ซึ่งล้วนแต่อยู่ในธุรกิจมานานกว่าบริษัท AI แห่งนี้มาก บริษัทสหรัฐฯ ที่จะมีขนาดใหญ่กว่าเท่านั้นคือ Nvidia, Apple, Alphabet, Microsoft และ Amazon2
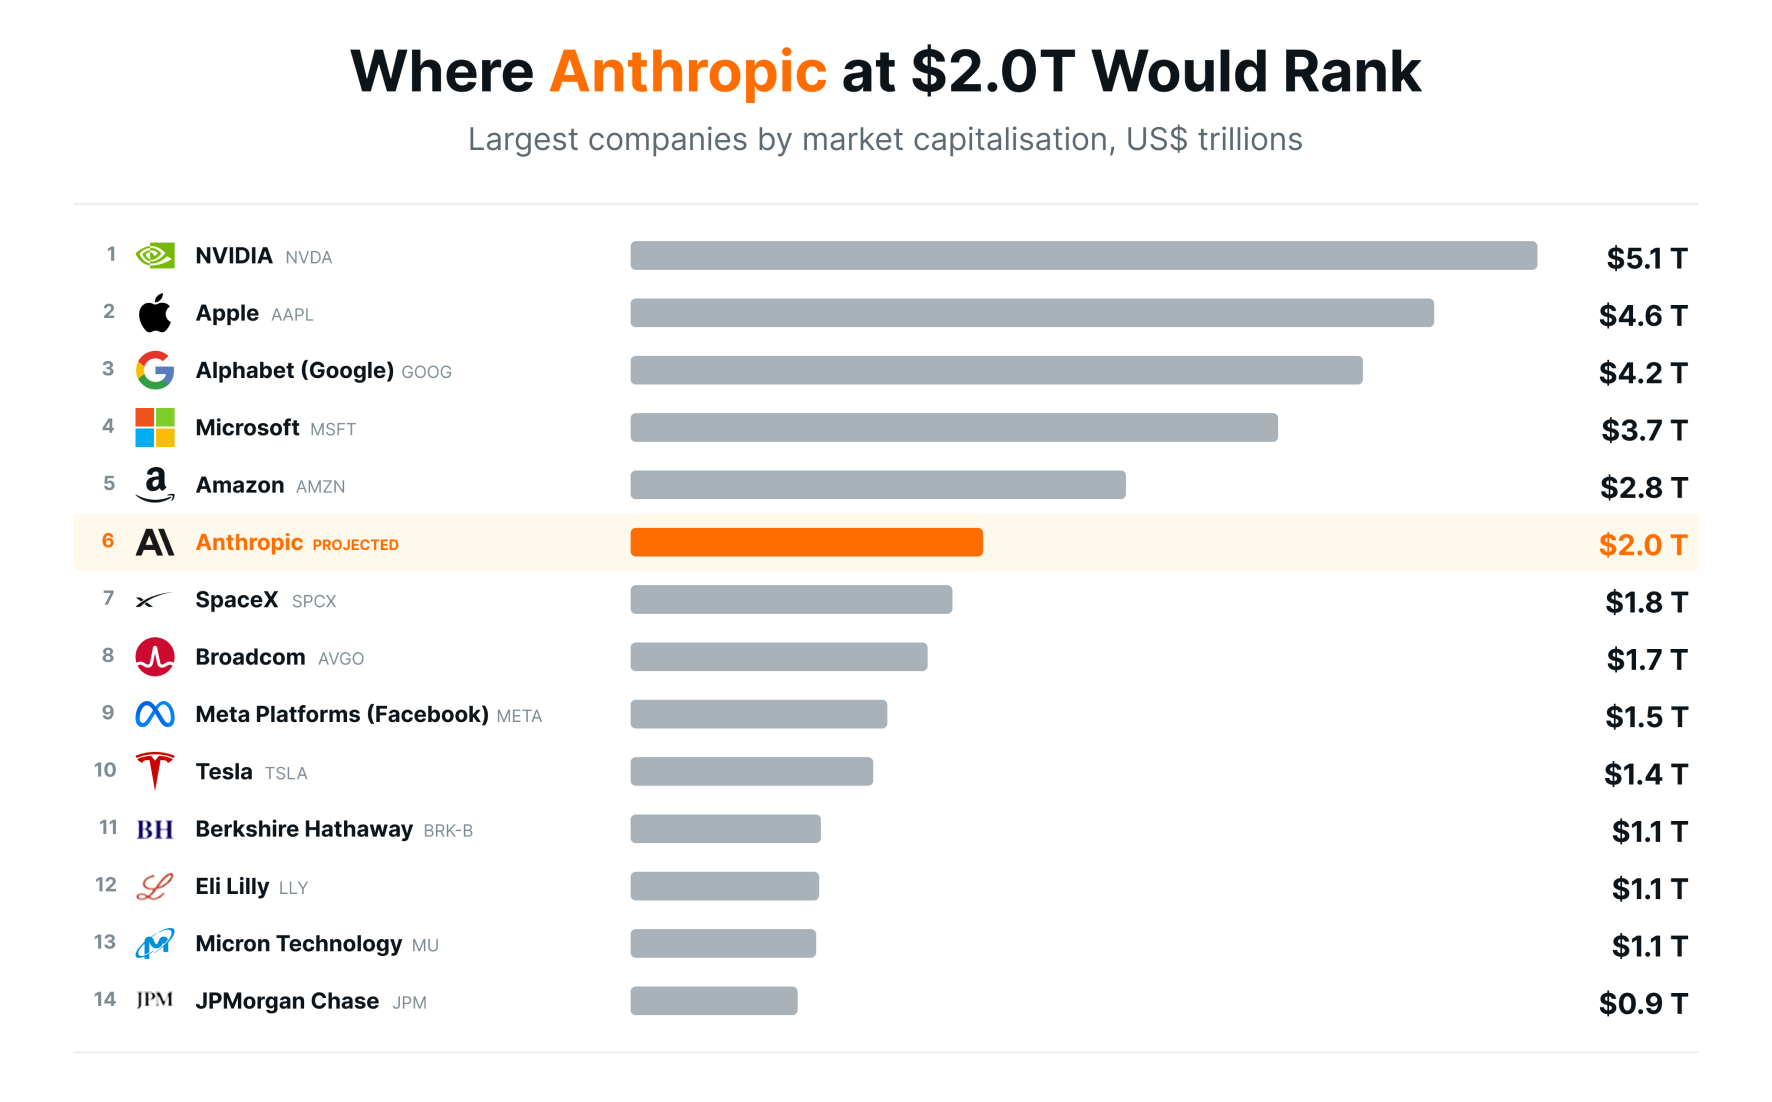
ที่มา: Companiesmarketcap.com ข้อมูล ณ วันที่ 26 สิงหาคม 2026
โปรดทราบว่ามูลค่าหลักทรัพย์ตามราคาตลาด 2 ล้านล้านดอลลาร์สหรัฐจะเทียบเท่ากับอัตราส่วนราคาต่อยอดขาย (price-to-sales ratio) แบบคาดการณ์ล่วงหน้าที่มากกว่า 30 เท่า (ณ เดือนสิงหาคม 2026 Anthropic มีอัตรารายได้ต่อปี (annualized revenue run rate) อยู่ที่ประมาณ 65 พันล้านดอลลาร์สหรัฐ1) ซึ่งถือว่าสูง
มีบริษัทซอฟต์แวร์อื่น ๆ ที่มีอัตราส่วนราคาต่อยอดขายใกล้เคียงหรือสูงกว่านี้ในปัจจุบัน เช่น Palantir และ CrowdStrike3 อย่างไรก็ตาม อัตราส่วนราคาต่อยอดขายในระดับนั้นเหลือพื้นที่น้อยมากสำหรับการชะลอตัวของการเติบโตหรือความสะดุดในการดำเนินงาน
การกลายเป็นสินค้าโภคภัณฑ์ของโมเดลและการแข่งขันที่เพิ่มขึ้น
ปัจจัยหนึ่งที่อาจนำไปสู่การชะลอตัวของการเติบโตของ Anthropic คือการที่โมเดล AI กลายเป็นสินค้าโภคภัณฑ์ (commoditization) แม้ว่าโมเดล Claude ของบริษัทจะเป็นผู้นำตลาดในปัจจุบัน แต่คู่แข่งก็กำลังลดช่องว่างด้านขีดความสามารถลงอย่างรวดเร็ว
เมื่อความสามารถของ AI กลายเป็นสินค้าโภคภัณฑ์มากขึ้น ราคาต่อโทเคน (token) อาจเผชิญแรงกดดัน ซึ่งอาจส่งผลกระทบเชิงลบต่อระดับการเติบโตของรายได้ของบริษัท
อีกปัจจัยหนึ่งคือการแข่งขันจากคู่แข่ง แม้ Anthropic จะสร้างตำแหน่งที่โดดเด่นในกลุ่มลูกค้าองค์กร แต่บริษัทอย่าง Google และ OpenAI ก็กำลังพยายามอย่างเข้มข้นเพื่อแย่งชิงส่วนแบ่งตลาด
ควรชี้ให้เห็นว่า Gemini Enterprise มียอดผู้ใช้แบบชำระเงินเกินกว่าแปดล้านที่นั่งใน 2,800 องค์กรขึ้นไปในไตรมาส 14 เพิ่มขึ้น 40% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งบ่งชี้ว่ากำลังประสบความสำเร็จในกลุ่มลูกค้าองค์กร
ต้นทุนการประมวลผลที่เพิ่มขึ้นและผลกระทบต่อความสามารถในการทำกำไร
เสาหลักสำคัญประการที่สองของมุมมองเชิงลบคือความไม่แน่นอนเกี่ยวกับความสามารถในการทำกำไร เช่นเดียวกับธุรกิจอื่น ๆ ในกลุ่ม AI แนวหน้า Anthropic เผชิญกับความท้าทายเชิงโครงสร้างพื้นฐานในการสร้างกำไรที่ยั่งยืนและสม่ำเสมอ
ปัญหาหนึ่งคือการสร้างและฝึกฝนโมเดลภาษาขนาดใหญ่ (LLM) แนวหน้าต้องใช้เงินหลายพันล้านดอลลาร์สำหรับฮาร์ดแวร์ พลังงาน และสัญญาศูนย์ข้อมูล อีกปัญหาหนึ่งคือ ต่างจากซอฟต์แวร์แบบบริการ (software-as-a-service: SaaS) แบบดั้งเดิม ที่การให้บริการผู้ใช้เพิ่มขึ้นหนึ่งรายมีต้นทุนส่วนเพิ่มใกล้เคียงศูนย์ การรันคำสั่งประมวลผล AI ที่ซับซ้อน (inference) ก่อให้เกิดต้นทุนการประมวลผลด้วย GPU บนคลาวด์ที่มีนัยสำคัญในทุกคำขอ
ทั้งนี้ Anthropic สามารถทำกำไรจากการดำเนินงานที่ปรับปรุงแล้ว (adjusted operating income) เป็นบวกได้ในไตรมาส 25 ซึ่งแสดงให้เห็นว่าบริษัทมีความสามารถในการสร้างกำไร
อย่างไรก็ตาม นักลงทุนไม่ควรคาดหวังว่าบริษัทจะรายงานกำไรตลอดทั้งปีหรือในปีต่อ ๆ ไป ในเดือนพฤษภาคม บริษัทระบุว่าความสามารถในการทำกำไรอาจไม่คงอยู่ตลอดทั้งปี เนื่องจากการใช้จ่ายด้านศูนย์ข้อมูลมีแนวโน้มเพิ่มขึ้นในช่วงครึ่งหลังของปี 20265
ความร่วมมือกับผู้ให้บริการคลาวด์ขนาดใหญ่ (Hyperscaler)
อีกปัจจัยหนึ่งที่ฝ่ายที่มองลบชี้ให้เห็นคือการที่ Anthropic พึ่งพา Amazon และ Google Cloud อย่างมาก ในช่วงไม่กี่ปีที่ผ่านมา บริษัทเทคโนโลยียักษ์ใหญ่ทั้งสองแห่งได้ทุ่มเงินหลายพันล้านดอลลาร์ให้กับบริษัท AI แห่งนี้ เพื่อแลกกับการที่ Anthropic ให้คำมั่นว่าจะใช้จ่ายกับโครงสร้างพื้นฐาน AI ของตน
เรื่องนี้ส่งผลกระทบหลายประการ ประการแรก ข้อผูกพันด้านการประมวลผลมูลค่าหลายพันล้านดอลลาร์กับพันธมิตรคลาวด์หมายความว่ารายได้ส่วนใหญ่จะไหลกลับเข้าสู่ต้นทุนโครงสร้างพื้นฐานแทนที่จะเป็นเงินทุนของผู้ถือหุ้น
ประการที่สอง การพึ่งพาโครงสร้างพื้นฐานคลาวด์ของบุคคลภายนอกทำให้ Anthropic เผชิญความเสี่ยงจากราคาการประมวลผลที่กำหนดโดยผู้ให้บริการ ซึ่งอาจจำกัดศักยภาพอัตรากำไรขั้นต้นในระยะยาวเมื่อเทียบกับบริษัทที่สร้างโครงสร้างพื้นฐานของตนเอง
ประการที่สาม ทั้ง Amazon และ Google ต่างลงทุนอย่างหนักในโมเดล AI ภายในของตนเอง หากบริษัทเหล่านี้ให้ความสำคัญกับโมเดลของตนเองเป็นอันดับแรก หรือเปลี่ยนแปลงโครงสร้างราคาคลาวด์ Anthropic อาจเผชิญข้อเสียเปรียบเชิงโครงสร้างทั้งด้านการกระจายและต้นทุน
ประวัติศาสตร์บ่งชี้ว่าหุ้นอาจร่วงลงหลัง IPO
สุดท้ายนี้ ควรเน้นย้ำข้อเท็จจริงที่ว่าบริษัทที่เกี่ยวข้องกับ IPO ที่ได้รับกระแสความสนใจสูงมักจะเห็นราคาหุ้นอ่อนตัวลงในช่วงหลายเดือนและหลายปีหลังจาก IPO ในช่วงไม่กี่ปีที่ผ่านมา เราได้เห็นเหตุการณ์นี้เกิดขึ้นกับบริษัทอย่าง SpaceX, Cerebras Systems, CoreWeave, Circle Internet, Snowflake และ Airbnb3
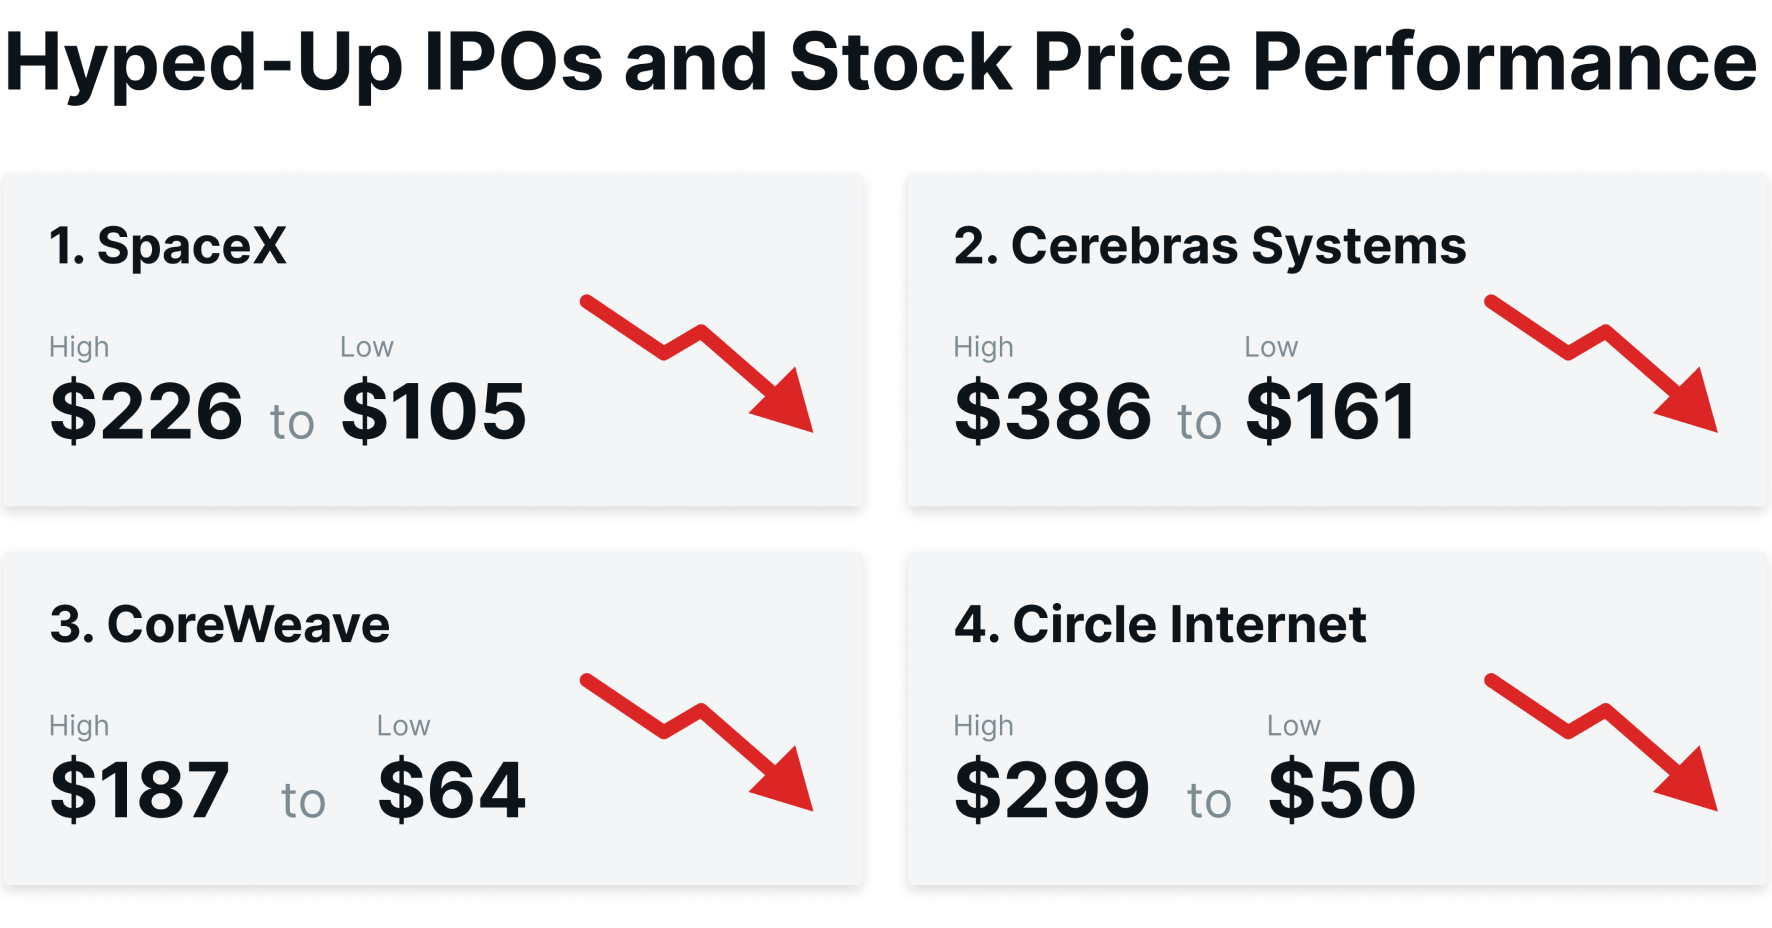
ที่มา: LSEG ข้อมูล ณ วันที่ 26 สิงหาคม 2026
หากประวัติศาสตร์เป็นเครื่องบ่งชี้ หุ้น Anthropic อาจร่วงลงได้เมื่อกระแสความคลั่งไคล้ IPO จางหายไป เมื่อนักลงทุนหันมาให้ความสำคัญกับปัจจัยพื้นฐานมากขึ้น พวกเขาอาจปรับราคาหุ้นใหม่เพื่อสะท้อนมูลค่าประเมินที่สมจริงมากกว่าความกระตือรือร้นเชิงเก็งกำไร
สรุปมุมมองเชิงลบ
โดยสรุป แม้ Anthropic จะเป็นผู้นำในกลุ่มธุรกิจ AI เชิงสร้างสรรค์ (generative AI) แต่หุ้นของบริษัทก็ไม่ใช่สิ่งที่รับประกันความสำเร็จได้อย่างแน่นอนแต่อย่างใด ด้วยต้นทุนการประมวลผลที่พุ่งสูงขึ้นและการแข่งขันที่เพิ่มขึ้น จึงมีความเสี่ยงที่มีนัยสำคัญต่อกรณีการลงทุนนี้
หากรวมอุปสรรคด้านการดำเนินงานเหล่านี้เข้ากับมูลค่าประเมินที่รายงานสูงลิบลิ่วซึ่งแทบไม่เหลือช่องว่างสำหรับความผิดพลาดเลย ที่ราคาที่มีข่าวลือว่าสูงถึง 2 ล้านล้านดอลลาร์สหรัฐ นักลงทุนกำลังจ่ายล่วงหน้าสำหรับผลการดำเนินงานที่สมบูรณ์แบบเป็นเวลาหลายปี
เชิงอรรถ:
1TechCrunch, Anthropic's annualized revenue surges to $65B, ข้อมูล ณ วันที่ 17 สิงหาคม 2026
2Companiesmarketcap.com, Largest American companies by market capitalization, ข้อมูล ณ วันที่ 26 สิงหาคม 2026
3LSEG ข้อมูล ณ วันที่ 26 สิงหาคม 2026
4Margen, GOOGLE GEMINI STATISTICS 2026: USERS, AI OVERVIEWS REACH & GROWTH, ข้อมูล ณ วันที่ 2 กรกฎาคม 2026
5Forbes, Anthropic Posts First Profitable Quarter In Frontier AI, ข้อมูล ณ วันที่ 17 สิงหาคม 2026