บทความโดย Violeta Todorova
UnitedHealth: กำไรดีกว่าคาด แต่คาดการณ์ผิดหวัง
28 มกราคม 2026 | บทวิเคราะห์
ผลประกอบการดีกว่าคาด แต่คาดการณ์ผิดหวัง
ผลประกอบการล่าสุดของ UnitedHealth Group ส่งสัญญาณที่คละเคล้าให้กับนักลงทุน และคำตัดสินของตลาดก็มาอย่างรวดเร็ว
เมื่อมองผิวเผิน ไตรมาสนี้ดูน่าพอใจ กำไรต่อหุ้น (EPS) ที่ปรับปรุงแล้วอยู่ที่ $2.11 ซึ่งสูงกว่าที่ตลาดคาดการณ์เล็กน้อย ขณะที่รายได้เพิ่มขึ้นมากกว่า 12% เมื่อเทียบกับปีก่อนหน้า สู่ระดับ 113.2 พันล้านดอลลาร์สหรัฐ ทั้ง UnitedHealthcare และ Optum ต่างทำรายได้เหนือความคาดหมาย สะท้อนถึงขนาดและขอบเขตการดำเนินงานที่กว้างขวางของบริษัท1
แม้บริษัทยักษ์ใหญ่ด้านสุขภาพแห่งนี้จะทำกำไรไตรมาสที่สี่เอาชนะความคาดหมายได้อย่างฉิวเฉียด และสร้างความประหลาดใจในเชิงบวกด้านวินัยการควบคุมต้นทุน แต่คาดการณ์ที่หายากว่ารายได้จะหดตัวในปี 2026 กลับบดบังผลประกอบการดังกล่าว ส่งผลให้ราคาหุ้นร่วงลงอย่างหนักและตอกย้ำปีที่โหดร้ายสำหรับผู้ถือหุ้น
ปฏิกิริยาดังกล่าวสะท้อนมากกว่าความผิดหวังเพียงอย่างเดียว แต่ยังบ่งชี้ถึงการปรับฐานความคาดหวังในวงกว้างสำหรับภาคการดูแลสุขภาพแบบจัดการ (Managed Care) และการยอมรับว่าการฟื้นตัวของ UnitedHealth จะต้องใช้เวลา
คำเตือนด้านรายได้และแรงกดดันจาก Medicare สั่นคลอนนักลงทุน
หุ้นของ UnitedHealth Group ร่วงลงอย่างหนักในวันอังคาร หลังบริษัทยักษ์ใหญ่ด้านสุขภาพเตือนว่ารายได้มีแนวโน้มลดลง ซึ่งสร้างความไม่มั่นใจให้กับนักลงทุนที่กังวลอยู่แล้วเกี่ยวกับต้นทุนที่เพิ่มขึ้นและแรงกดดันด้านกฎระเบียบ
บริษัทคาดการณ์ว่ารายได้จะหดตัวอย่างน้อย 2% ในปี 2026 โดยให้แนวทางยอดขายมากกว่า 439 พันล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 454.2 พันล้านดอลลาร์สหรัฐมาก นอกจากนี้ UnitedHealth ยังคาดการณ์กำไรต่อหุ้น (EPS) ที่ปรับปรุงแล้วอย่างน้อย $17.75 ในปีหน้า พร้อมด้วยอัตราส่วนค่าใช้จ่ายทางการแพทย์ (Medical Care Ratio) อยู่ที่ประมาณ 88.8%1
คาดการณ์ดังกล่าวเป็นบทสรุปของช่วงเวลาที่ยากลำบากสำหรับบริษัทประกัน ค่าใช้จ่ายทางการแพทย์ยังคงอยู่ในระดับ "สูงเป็นประวัติการณ์" ตามคำกล่าวของ Tim Noel ซีอีโอของ UnitedHealthcare ขณะที่บริษัทยังคงเผชิญกับการสอบสวนทั้งทางแพ่งและอาญาหลายคดีที่เกี่ยวข้องกับธุรกิจ Medicare การเปลี่ยนแปลงผู้บริหารยิ่งเพิ่มความไม่แน่นอน โดย Andrew Witty อดีตซีอีโอลาออกจากตำแหน่งในเดือนพฤษภาคม และผู้บริหารระดับสูงหลายคนลาออกในช่วงปีที่ผ่านมา
นอกจากนี้ รัฐบาลของ Trump ยังประกาศว่าอัตราการชดเชยค่ารักษาพยาบาลของ Medicare Advantage จะเพิ่มขึ้นเพียง 0.09% ในปี 2027 ซึ่งชะลอตัวลงอย่างมากจากการปรับขึ้น 5.06% ในปีก่อน การปรับขึ้นอัตราที่แทบจะทรงตัวนี้จุดชนวนให้เกิดการเทขายในวงกว้างทั่วภาคการดูแลสุขภาพแบบจัดการ โดย UnitedHealth เป็นหนึ่งในบริษัทที่ได้รับผลกระทบหนักที่สุด2
หลังจากผลประกอบการดังกล่าว หุ้นของ UnitedHealth ร่วงลงอย่างหนัก ผลักดันให้ราคาหุ้นลงสู่ระดับต่ำสุดในรอบเกือบห้าเดือน และตอกย้ำผลการดำเนินงานที่ต่ำกว่าตลาดโดยรวม ในช่วงปีที่ผ่านมา หุ้นสูญเสียมูลค่าไปมากกว่า 47% และมีแนวโน้มจะปรับตัวลงต่อไปสู่แนวรับสำคัญที่ $235 ก่อนที่จะเห็นการฟื้นตัวได้
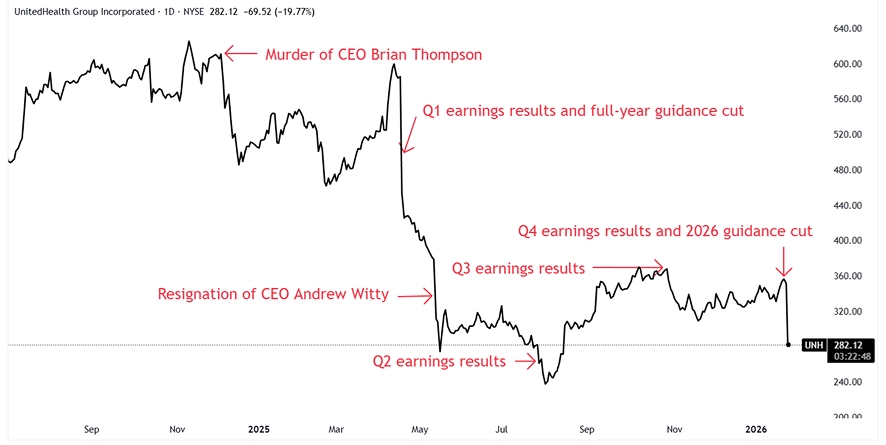
ที่มา: TradingView, กราฟราคารายวันของ UNH ณ วันที่ 27 มกราคม 2026
ต้นทุนกำลังทรงตัวแต่ยังคงอยู่ในระดับสูง
จุดที่น่าพอใจจุดหนึ่งในรายงานคือการควบคุมต้นทุน อัตราส่วนค่าใช้จ่ายทางการแพทย์ของบริษัท ซึ่งคือสัดส่วนของเบี้ยประกันที่ใช้จ่ายไปกับการเคลมค่ารักษาพยาบาล อยู่ที่ 88.9% สำหรับปี 2025 ซึ่งดีกว่าที่คาดการณ์ไว้และดีขึ้นจากประมาณการก่อนหน้านี้ ฝ่ายบริหารให้แนวทางอัตราส่วนที่ดีขึ้นเล็กน้อยที่ประมาณ 88.8% ในปี 2026 ซึ่งบ่งชี้ว่ามาตรการด้านราคาและการปรับสิทธิประโยชน์เริ่มส่งผลในทางบวก1
เงินเฟ้อด้านต้นทุนทางการแพทย์เป็นแรงต้านที่ใหญ่ที่สุดของอุตสาหกรรม ซึ่งเป็นผลมาจากการใช้บริการ Medicare Advantage ที่เพิ่มขึ้น ต้นทุนยาที่สูงขึ้น และการกลับมาทำหัตถการที่เคยเลื่อนออกไปหลังช่วงการระบาดใหญ่ แม้ต้นทุนยังคงอยู่ในระดับสูงเป็นประวัติการณ์ แต่ผู้บริหารย้ำว่าแนวโน้มการใช้บริการไม่ได้แย่ลงอีกต่อไป ซึ่งเป็นสัญญาณที่ละเอียดอ่อนแต่สำคัญต่อความมั่นคงของอัตรากำไร
กระนั้นก็ตาม การทรงตัวไม่ได้หมายความว่าปัญหาจะคลี่คลายลง แนวโน้มต้นทุนยังคงสูงกว่าค่าเฉลี่ยระยะยาวมาก และการชดเชยจากภาครัฐก็เอื้ออำนวยน้อยลง
บริษัทที่อยู่ในช่วงเปลี่ยนผ่าน
UnitedHealth กำลังอยู่ในช่วงเปลี่ยนผ่านครั้งใหญ่ การเปลี่ยนแปลงผู้บริหาร การตรวจสอบด้านกฎระเบียบ ผลกระทบจากการถูกโจมตีทางไซเบอร์ และค่าใช้จ่ายจากการปรับโครงสร้าง ล้วนเป็นปัจจัยกดดันความเชื่อมั่น ค่าใช้จ่ายพิเศษมูลค่า 1.6 พันล้านดอลลาร์สหรัฐ ซึ่งส่วนใหญ่เกี่ยวข้องกับการรั่วไหลของข้อมูล Change Healthcare เป็นเครื่องเตือนใจว่าความเสี่ยงด้านปฏิบัติการสามารถสร้างความเสียหายได้ไม่แพ้ต้นทุนทางการแพทย์1
การกลับมาของ Steve Hemsley ในตำแหน่งซีอีโอ ส่งสัญญาณถึงการให้ความสำคัญอีกครั้งกับการดำเนินงาน ความแข็งแกร่งของงบดุล และความน่าเชื่อถือ ฝ่ายบริหารยืนยันว่าบริษัทผ่านพ้นปี 2025 ด้วยฐานะที่มั่นคงขึ้น แต่นักลงทุนก็เรียกร้องหลักฐานที่ชัดเจนอย่างเห็นได้ชัด
มุมมองต่อราคาหุ้น: การทรงตัวก่อนการฟื้นตัว
นับจากนี้ เส้นทางของราคาหุ้น UnitedHealth ไม่น่าจะราบรื่น โมเมนตัมในระยะใกล้ยังคงอ่อนแอ และมูลค่าหุ้นเพียงอย่างเดียวอาจไม่เพียงพอที่จะดึงดูดผู้ซื้อ จนกว่าความชัดเจนด้านรายได้จะดีขึ้น ตลาดไม่เต็มใจที่จะประเมินมูลค่า UnitedHealth ในฐานะหุ้นเติบโตแบบทบต้นที่มีความเสี่ยงต่ำอีกต่อไป แต่ต้องการหลักฐานว่าอัตรากำไรสามารถขยายตัวได้แม้ในสภาพแวดล้อมการชดเชยที่ยากลำบากขึ้น
กระนั้นก็ตาม ความคาดหวังได้ถูกปรับฐานลงอย่างมีนัยสำคัญแล้ว เมื่อพิจารณาว่ากำไรยังคงคาดว่าจะเติบโตเล็กน้อยในปี 2026 และอัตราส่วนต้นทุนกำลังทรงตัว ความเสี่ยงด้านลบอาจกำลังแคบลง หากมาตรการด้านราคาให้ผลตามแผนและการใช้บริการ Medicare กลับสู่ภาวะปกติต่อเนื่อง ความเชื่อมั่นก็อาจค่อยๆ กลับคืนมา แต่นี่ดูเหมือนจะเป็นเรื่องราวในระยะยาวมากกว่า
บทสรุป
ผลประกอบการของ UnitedHealth ไม่ได้เลวร้าย แต่เป็นการปลุกให้ตื่นสู่ความเป็นจริง บริษัทยังคงมีกำไรสูง มีขอบเขตการดำเนินงานที่กว้างขวาง และมีความสำคัญเชิงกลยุทธ์ต่อระบบสาธารณสุขของสหรัฐฯ อย่างไรก็ตาม การเติบโตไม่ได้เป็นสิ่งที่รับประกันได้อีกต่อไป และช่องว่างสำหรับความผิดพลาดก็แคบลง
ข้อความที่ส่งถึงนักลงทุนคือ UnitedHealth ไม่ใช่หุ้นที่ขับเคลื่อนด้วยโมเมนตัมอีกต่อไป แต่เป็นการฟื้นตัวที่กำลังดำเนินอยู่ ราคาหุ้นอาจทรงตัวอยู่ที่ประมาณ $235 แต่การฟื้นตัวอย่างยั่งยืนจะขึ้นอยู่กับการดำเนินงานจริง ไม่ใช่คำรับรอง ในสภาพแวดล้อมที่ต้นทุน กฎระเบียบ และการตรวจสอบยังคงอยู่ในระดับสูง
เชิงอรรถ:
1UnitedHealth Group Reports 2025 Results and Issues 2026 Outlook, as of January 27, 2026
2CMS.gov, CMS Proposes 2027 Medicare Advantage and Part D Payment Policies to Improve Payment Accuracy and Sustainability, as of January 26, 2026