บทความโดย Sandeep Rao
เหตุใดประวัติศาสตร์จึงสนับสนุนมุมมองเชิงลบต่อ SK Hynix
2 กรกฎาคม 2026 | บทวิเคราะห์
SK Hynix ผู้ผลิตชิปสัญชาติเกาหลีใต้ – ซึ่งแยกตัวออกมาจาก Hyundai ในปี 2003 และถูก SK เข้าซื้อกิจการในปี 2011 – กำลังตั้งเป้าที่จะเสนอขาย ADR ครั้งใหญ่ที่สุดครั้งหนึ่งเท่าที่เคยมีมาบนแผ่นดินสหรัฐฯ หลังจากทำผลตอบแทนเติบโตในระดับสามหลักเป็นเปอร์เซ็นต์นับตั้งแต่ต้นปีจนถึงปัจจุบัน (year till date: YTD) ในตลาดหลักทรัพย์ในประเทศของตน หลังจากยื่นขอจดทะเบียน ADR บริษัทได้ระบุ1ว่าการจดทะเบียนดังกล่าวน่าจะช่วยขยายฐานนักลงทุน และคาดว่าการซื้อขายควบคู่กับ Micron คู่แข่งจะเปิดโอกาสให้บริษัทได้รับการประเมินมูลค่าในระดับเดียวกับบริษัทคู่เทียบในสหรัฐฯ SK Hynix ยังระบุด้วยว่าคาดว่าจะยกระดับสถานะความเป็นบริษัทระดับโลกด้วยการขยายจุดเชื่อมต่อในสหรัฐอเมริกา ซึ่งเป็นศูนย์กลางของนวัตกรรมเทคโนโลยีปัญญาประดิษฐ์ (AI)
เป้าหมายที่ระบุไว้นี้สมควรได้รับการพิจารณาอย่างละเอียด เช่นเดียวกับความซับซ้อนของการผลิตหน่วยความจำซึ่งเป็นธุรกิจหลักเพียงอย่างเดียวของ SK Hynix
ความท้าทายเรื่องความเชื่อมั่นของนักลงทุน
อัตราส่วนราคาต่อกำไรล่วงหน้า (forward P/E)* ของ SK Hynix อยู่ต่ำกว่า 10 เท่า ซึ่งต่ำกว่าค่ากลาง (median) P/E ของอุตสาหกรรมเซมิคอนดักเตอร์อย่างมาก แม้ราคาหุ้นจะปรับตัวขึ้นมาตลอดทั้งปีแล้วก็ตาม
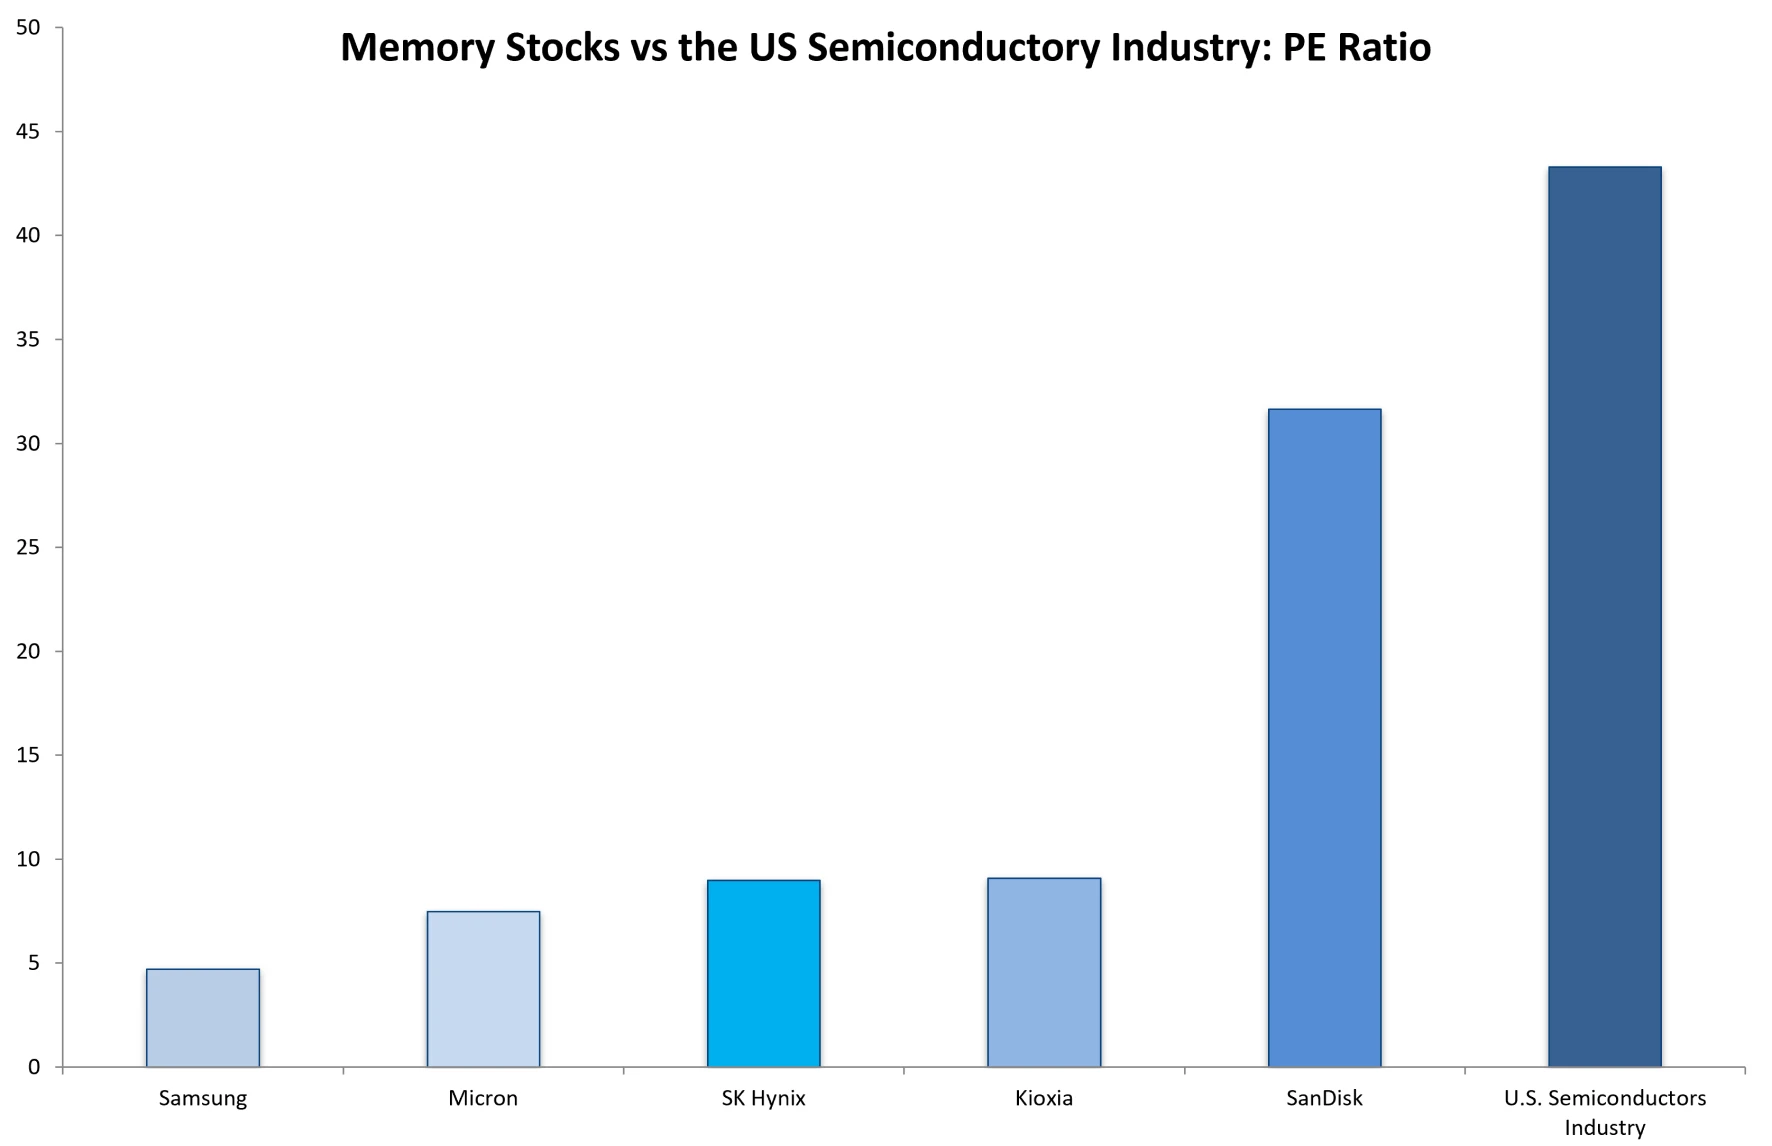
แหล่งข้อมูล: Refinitiv, S&P Global Market Intelligence, Simply Wall Street, การวิเคราะห์โดย Themes ETFs ข้อมูล ณ วันที่ 30 มิถุนายน 2026
P/E ของ Kioxia ซึ่งเป็นคู่เทียบในเอเชียก็น่าสนใจไม่แพ้กัน: เช่นเดียวกับ SK Hynix กำไรของ Kioxia เติบโตอย่างมหาศาล – 103.6% ในช่วงปีที่ผ่านมา – โดยที่นักวิเคราะห์คาดการณ์ร่วมกันว่ากำไรจะเติบโตต่อเนื่องราว 41.8% ต่อปีในอนาคต เช่นเดียวกับกรณีของ SK Hynix ตลาดได้สะท้อนราคาตามแนวโน้มการเติบโตมากกว่าความสามารถในการทำกำไรในปัจจุบัน
อย่างไรก็ตาม สิ่งที่ทำให้ Kioxia แตกต่างออกไปคือประวัติศาสตร์ของบริษัท: เมื่อครั้งยังเป็นส่วนหนึ่งของ Toshiba บริษัทได้คิดค้นหน่วยความจำแฟลชแบบ NAND ในปี 1987 และเป็นรายแรกที่ผลิตในเชิงพาณิชย์ขนาดใหญ่ในปี 1991 ร่วมกับ SanDisk เทคโนโลยีการซ้อนชั้น BiCS (Bit Cost Scalable) ของ Kioxia เป็นเทคโนโลยีที่เป็นกรรมสิทธิ์เฉพาะ ปัจจุบันพัฒนามาถึงรุ่นที่ 10 ที่ระดับ 332 ชั้น โดยแต่ละรุ่นมีนวัตกรรมที่ Kioxia พัฒนาขึ้นเองในด้านโครงสร้างเซลล์และการจัดการพลังงาน
ความก้าวหน้าทางสถาปัตยกรรมที่สำคัญล่าสุด – เทคโนโลยี CBA (CMOS Directly Bonded to Array) – ได้รับการพัฒนาร่วมกับ Western Digital ซึ่งเคยเข้าซื้อกิจการ SanDisk ในปี 2016 ก่อนที่จะแยกกิจการออกไปในปี 2025 Kioxia ดำเนินการโรงงานผลิต (fab) จำนวนเก้าแห่งในญี่ปุ่นผ่านกิจการร่วมค้ากับ SanDisk ซึ่งทั้งสองบริษัทมีทรัพย์สินทางปัญญา (Intellectual Property: IP) ที่ใช้ร่วมกันและพัฒนาร่วมกันมาหลายทศวรรษ เมื่อ Western Digital เองก็เริ่มเข้ามามีบทบาทในธุรกิจศูนย์ข้อมูลมากขึ้นในช่วงหลังนี้ Kioxia จึงกลายเป็นส่วนหนึ่งของกลุ่มพันธมิตรสามฝ่ายที่ซับซ้อน ซึ่งรวมทรัพยากรและแบ่งปันผลกำไรตามรูปแบบที่วางไว้มานานหลายทศวรรษ
ความแตกต่างของ P/E ระหว่าง SanDisk กับ Kioxia – และรวมถึง SK Hynix ด้วย – อยู่ที่การผูกพันกับลูกค้า หลังจากแยกกิจการออกมา SanDisk ปิดไตรมาส 3 ปีงบประมาณ 2026 ด้วยข้อตกลง "รูปแบบธุรกิจใหม่" ที่ลงนามแล้วสามฉบับ และลงนามเพิ่มอีกสองฉบับในไตรมาส 4 ซึ่งส่วนใหญ่เป็นสัญญาจัดหาสินค้าระยะยาวกับผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscaler) และลูกค้าองค์กร ที่ล็อกปริมาณสินค้าไว้ด้วยราคาที่เจรจากันไว้ล่วงหน้า ซึ่งช่วยลดความเสี่ยงจากวัฏจักรสินค้าโภคภัณฑ์ที่มักกดดันตัวคูณราคาของหน่วยความจำให้ต่ำลง
Kioxia ดำเนินการภายใต้ข้อตกลงระยะยาว (Long-Term Agreements: LTAs) สำหรับการจัดหาปริมาณสินค้าให้กับลูกค้ารายใหญ่ โดยมีการเจรจาราคาเป็นรายไตรมาส ด้วยเหตุนี้ บริษัทจึงยังคงมีโอกาสได้รับประโยชน์เมื่อราคาปรับตัวขึ้น แต่ก็ต้องรับความเสี่ยงเต็มที่เมื่อราคาปรับตัวลง แม้จุดนี้จะเป็นจุดแข็งในภาวะวัฏจักรขาขึ้นที่รุนแรงเช่นปัจจุบัน แต่ก็เป็นภาระในช่วงขาลง เช่นเดียวกับผู้ผลิตหน่วยความจำส่วนใหญ่ Kioxia ยืนยัน2ตั้งแต่ต้นปีว่าปริมาณอุปทานสำหรับปี 2026 นั้น "ขายหมดแล้ว" และใช้แนวทางที่คล้ายกับ "ข้อตกลงสุภาพบุรุษ" กล่าวคือแทนที่จะใช้แนวทาง "มาก่อนได้ก่อน" หรือ "ขายให้ผู้เสนอราคาสูงสุด" บริษัทยังคงยึดมั่นกับสัญญาที่มีอยู่เดิม ในระยะสั้น อาจกล่าวได้ว่า Kioxia กำลังสูญเสียรายได้ที่ควรจะได้รับเมื่อเทียบกับกลยุทธ์การขายตามราคาตลาด (spot pricing) ล้วนๆ อย่างไรก็ตาม ในระยะยาว กลยุทธ์นี้ช่วยสร้างความสัมพันธ์กับลูกค้าที่เหนียวแน่นซึ่งสามารถอยู่รอดผ่านช่วงขาลงได้
ในขณะเดียวกัน SK Hynix ดำเนินทั้งสัญญาแบบเดียวกับ SanDisk ที่เรียกว่า "ข้อตกลงชำระเงินล่วงหน้าเพื่อจองปริมาณ (Advance Volume Agreements)" และสัญญาระยะยาว (LTAs) ระยะเวลา 3-5 ปีเช่นเดียวกับ Kioxia บริษัทยังได้รับสิ่งที่อาจกล่าวได้ว่าเป็นครั้งแรกในอุตสาหกรรม ร่วมกับ Micron นั่นคือเงินชำระล่วงหน้ามูลค่าหลายร้อยล้านดอลลาร์สหรัฐสำหรับการจัดสรรหน่วยความจำแบบ HBM (High Bandwidth Memory) ไปจนถึงสิ้นทศวรรษนี้ นอกจากนี้ SK Hynix ยังได้รับการรับรองสิทธิ์เป็นผู้จัดหาแต่เพียงผู้เดียว3สำหรับชิป AI รุ่น Maia 200 ที่ Microsoft พัฒนาขึ้นเอง
แม้จะเป็นความจริงที่ตลาดหุ้นสหรัฐฯ มักจะขยายผลตอบรับต่อพัฒนาการเหล่านี้มากกว่าตลาดในเอเชียโดยทั่วไป แต่ก็มีข้อสังเกตเชิงประจักษ์ที่ไม่ควรมองข้าม – ซึ่งสะท้อนให้เห็นอย่างชัดเจนโดยเฉพาะในเอเชีย: อุตสาหกรรมหน่วยความจำเป็นหนึ่งในภาคส่วนที่มีความผันผวนตามวัฏจักรรุนแรงที่สุดในประวัติศาสตร์ของอุตสาหกรรมเซมิคอนดักเตอร์
30 ปีแห่งวิกฤตการณ์
นับตั้งแต่ทศวรรษ 1990 เป็นต้นมา เกิดวิกฤตการณ์ครั้งใหญ่ที่แตกต่างกันสี่ครั้ง – แต่ละครั้งมีตัวกระตุ้นของตัวเอง และมีรูปแบบที่คล้ายคลึงกันเกือบตลอด
ในช่วงกลางทศวรรษ 1990 ตลาด DRAM ("Direct Random Access Memory") มีผู้เล่นมากกว่า 20 รายทั่วโลก หลังจากมีการประกาศแผนก่อสร้างโรงงานผลิต (fab) ราว 50 แห่งในช่วงปี 1995-1996 เพียงปีเดียว ราคา DRAM ก็พุ่งขึ้นสูงสุดแล้วดิ่งลงจากภาวะกำลังการผลิตล้นเกินอย่างแท้จริง ราคาหุ้นของบริษัทหน่วยความจำร่วงลง 60-80% จากจุดสูงสุดถึงจุดต่ำสุด และแรงสั่นสะเทือนดังกล่าวมีส่วนก่อให้เกิดวิกฤตการเงินเอเชียที่ผลักดันให้เกาหลีใต้เข้าสู่ภาวะถดถอยอย่างรุนแรง
ในเกาหลีใต้ LG Semicon และ Hyundai Electronics ถูกรัฐบาลบังคับให้ควบรวมกิจการเนื่องจากขาดทุนอย่างหนัก ก่อนที่จะกลายมาเป็น Hynix ในที่สุด ในญี่ปุ่น ธุรกิจ DRAM ของ NEC และ Hitachi ถูกรวมเข้าด้วยกันจนกลายเป็น Elpida ในสหรัฐฯ Micron เข้าซื้อธุรกิจหน่วยความจำของ Texas Instruments ในยุโรป Siemens แยกกิจการ Infineon (IFX) ออกมา ซึ่งต่อมา Infineon เองก็แยกกิจการ Qimonda ออกมาอีกทอด – ซึ่งล้มละลายในปี 2009
ในวิกฤตฟองสบู่ดอทคอมปี 2001 ผู้เล่นรายเล็กหลายรายทั้งจากไต้หวันและเยอรมนีไม่สามารถฟื้นตัวได้อย่างสมบูรณ์ เนื่องจากราคาต่อเมกะบิตร่วงลงต่ำกว่าต้นทุนการผลิตอย่างมากจากภาวะอุปทานล้นตลาด แท้จริงแล้ว Hynix ตกอยู่ในภาวะวิกฤตอย่างหนักถึงขั้นวางแผนขายกิจการให้แก่ Micron Technology แต่ดีลดังกล่าวล้มเหลวในที่สุด
การแข็งค่าอย่างรวดเร็วของเงินเยนญี่ปุ่นหลังวิกฤตการเงินปี 2008 ส่งผลกระทบครั้งใหญ่ต่ออุตสาหกรรมหน่วยความจำของญี่ปุ่น: Elpida ยื่นขอล้มละลาย – ซึ่งถือเป็นการล้มละลายครั้งใหญ่ที่สุดในประวัติศาสตร์อุตสาหกรรมการผลิตของญี่ปุ่นในขณะนั้น – และถูก Micron เข้าซื้อกิจการ ส่วน Qimonda ยื่นขอล้มละลายในเดือนมกราคม 2009
ภายในปี 2020 เหลือผู้ผลิตหน่วยความจำเพียงไม่กี่รายทั่วโลก ซึ่งก็เพิ่มกำลังการผลิตอีกครั้ง – จากอุปสงค์ที่แข็งแกร่งตั้งแต่ปี 2019 ตลอดช่วงโควิด โรงงานผลิต (fab) แห่งใหม่โดยทั่วไปมีต้นทุนราว $15-20 พันล้านดอลลาร์สหรัฐ และใช้เวลาก่อสร้าง 2-3 ปี เมื่อสร้างเสร็จแล้ว หลักเศรษฐศาสตร์จะสนับสนุนให้เดินเครื่องผลิตเต็มกำลังการผลิตเนื่องจากต้นทุนคงที่มหาศาล ดังนั้น ผู้ผลิตจึงต้องเดินหน้าผลิตต่อไปแม้อยู่ในภาวะราคาตกต่ำเป็นเวลานานหลังจากที่การหยุดผลิตจะเป็นทางเลือกที่สมเหตุสมผลกว่าแล้ว ในปี 2022-2023 อุปสงค์ทรุดตัวลง และผู้ผลิตก็ต้องขายชิปต่ำกว่าต้นทุนอีกครั้ง Samsung รายงานกำไรลดลง 69% ในไตรมาส 4 ปี 2022 Micron มีรายได้ลดลง 88% และขาดทุนสุทธิ $195 ล้านดอลลาร์สหรัฐในไตรมาสแรกของปีงบประมาณ 2023 ขณะที่ SK Hynix มีอัตรากำไรสุทธิตลอดปี 2023 ติดลบประมาณ 28%
ครั้งนี้จะแตกต่างออกไปหรือไม่?
ในบรรดาหุ้นกลุ่มหน่วยความจำทั้งหมด Micron อาจเป็นเพียงรายเดียวที่ถือกันโดยทั่วไปว่ามีความยืดหยุ่นค่อนข้างดี:
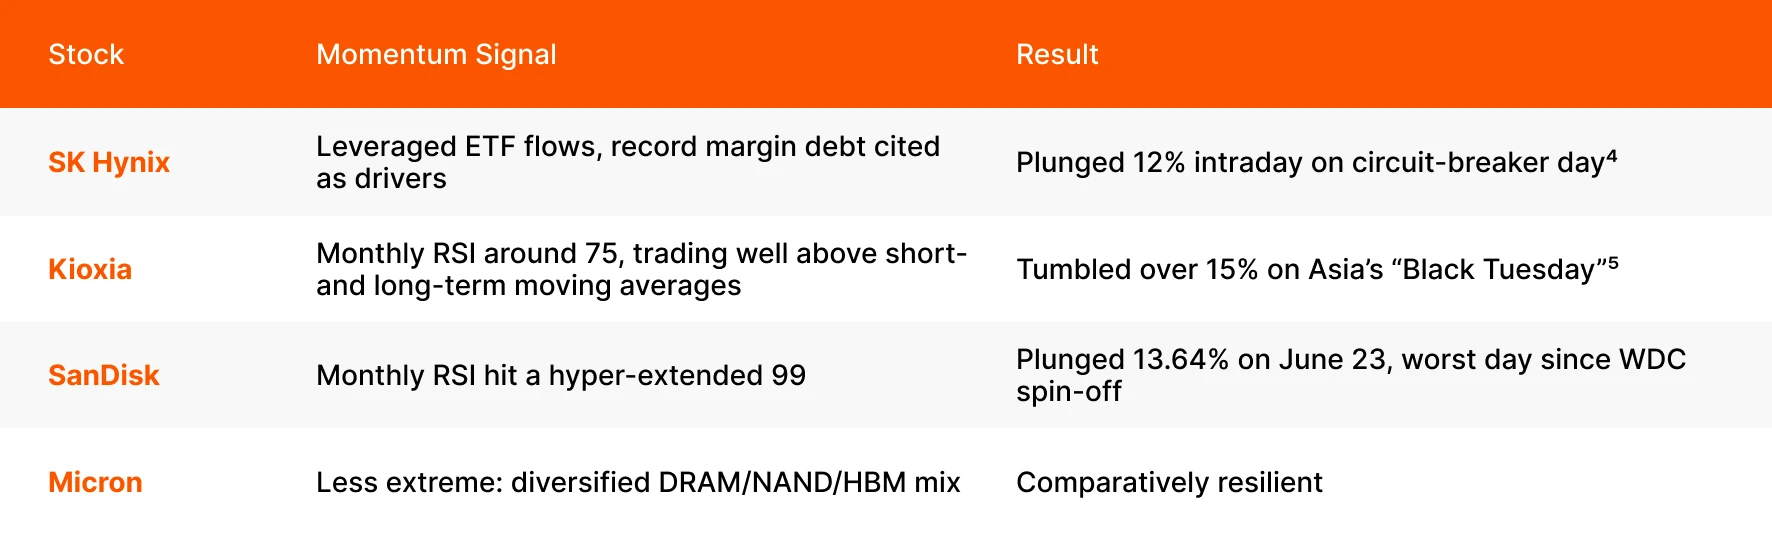
แหล่งข้อมูล: การวิเคราะห์โดย Themes ETFs ณ วันที่ 25 มิถุนายน 2026
สิ่งที่น่าขบขันคือทั้ง Samsung และ Micron ต่างมีสายธุรกิจที่หลากหลาย – จึงอาจถูกประเมินมูลค่าต่ำกว่าเนื่องจากไม่ได้ "ทุ่มสุดตัว" กับ AI
วัฏจักรปัจจุบันดูเหมือนจะส่งสัญญาณให้นักลงทุนเชื่อว่า "ครั้งนี้แตกต่างออกไป" ในขณะที่ทุกวัฏจักรก่อนหน้านี้ล้วนจบลงด้วยผลลัพธ์เดียวกัน – นั่นคือมีบริษัทเหลือรอดน้อยลงเมื่อสิ้นสุดวัฏจักร แม้อุปสงค์ที่ขับเคลื่อนโดย AI จะเป็นเรื่องจริงถึงขนาดที่ผู้ผลิตชิปแทบทุกรายยอมเสียสละลูกค้าทั่วไปเพื่อทุ่มให้กับลูกค้าองค์กร แต่อุปสงค์ที่ไม่เคยเกิดขึ้นมาก่อนในเชิงโครงสร้างนี้จะคงอยู่ได้ก็ต่อเมื่อการลงทุนด้าน AI (AI capex) ยังคงเติบโตต่อไปเท่านั้น ในทันทีที่ผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscaler) รายใดตัดสินใจหยุดพักหรือเลื่อนแผนการสร้างศูนย์ข้อมูล ข้อตกลงชำระเงินล่วงหน้าเพื่อจองปริมาณเหล่านั้นก็จะกลายเป็นเพียงบทสนทนาเพื่อเจรจาใหม่ ไม่ใช่พันธะผูกพันที่แน่นอนอีกต่อไป และเงินที่ชำระล่วงหน้าไปแล้วก็ไม่เพียงพอที่จะครอบคลุมต้นทุนของโรงงานผลิตหน่วยความจำที่เดินเครื่องต่ำกว่ากำลังการผลิต นั่นคือความเสี่ยงส่วนหาง (tail risk) ที่โครงสร้างสัญญาไม่สามารถป้องกันได้อย่างเต็มที่
มีสัญญาณบ่งชี้ว่าเหตุการณ์นี้ได้เริ่มขึ้นแล้ว โดย OpenAI เลื่อนกำหนดการเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO) ออกไป4 ในขณะเดียวกันก็ยืนกรานว่ารัฐบาลจำเป็นต้องถือหุ้นในบริษัท AI5 และกระแสต่อต้านศูนย์ข้อมูล6ก็แข็งแกร่งขึ้นจนกลายเป็นประเด็นทางการเมืองที่มีนัยสำคัญต่อการเลือกตั้งในสหรัฐฯ – ซึ่งเป็นที่ตั้งของโครงการศูนย์ข้อมูลส่วนใหญ่ทั่วโลก
แม้จะเป็นไปได้ที่ความทะเยอทะยานของ SK Hynix ในการได้รับอัตราส่วนราคาที่สูงขึ้นจะเป็นจริง แต่คำถามที่ยังคงค้างอยู่ก็คือจะเป็นเช่นนั้นได้นานเพียงใด และหากพิจารณาจากเหตุการณ์ล่าสุด คำตอบก็อาจเป็น "ไม่นานนัก" สิ่งที่จะเกิดขึ้นตามมาอาจถูกจารึกไว้แล้วอย่างชัดเจนในประวัติศาสตร์ที่ผ่านมา
เชิงอรรถ:
1South Korea's biggest chipmaker SK Hynix plans to raise $29 billion via Nasdaq listing as soon as July 10”, CNBC, 25 June 2026
2Memory manufacturer Kioxia reveals its entire NAND flash production volume for 2026 is already 'sold out'”, PC Gamer, 21 January 2026
3Microsoft Deploys Maia 200 AI Chip with SK Hynix HBM3E”, The Chosun Daily, 9 April 2026
4Leveraged Product Investors Suffer 25% Losses on SK Hynix, Samsung Plunge”, The Chosum Daily, 24 June 2026
5Why is Kioxia stock surging today?”, Investing.com, 24 June 2026
6OpenAI Leans Toward Waiting Until Next Year for I.P.O.”, New York Times, 25 June 2026
7OpenAI proposes handing Trump administration 5% stake”, Financial Times, 2 July 2026
8Data center opponents have blocked or delayed projects worth nearly $130 billion in 2026, study finds”, NBC News, 12 June 2026
*P/E หมายถึงจำนวนเงินที่ตลาดยินดีจ่ายในวันนี้สำหรับหุ้นหนึ่งหน่วยต่อกำไรหนึ่งดอลลาร์ของบริษัทนั้น และคำนวณได้จากการนำราคาหุ้นปัจจุบันหารด้วยกำไรต่อหุ้น (Earnings Per Share: EPS)